Project Showcase
Ms. Nguyễn Lê Thanh Trúc
Data Analysis For Business Professional

Nguyễn Lê Thanh Trúc
Nguyễn Lê Thanh Trúc
Mình là Nguyễn Lê Thanh Trúc, hiện đang là sinh viên năm 2 ngành Tài chính Ngân hàng, mình cũng chưa có cơ hội được tiếp xúc nhiều với data trước đây. Mình cảm thấy khá hứng thú với việc hiểu được data và câu chuyện đằng sau nó thông qua 1 môn học mình từng học ở trường. Và mình quyết định học chuyên sâu hơn về data để trau dồi thêm cho mình 1 kỹ năng. Mình biết đến cô Alice khi tham gia một cuộc thi có cô làm diễn giả training, mình rất ấn tượng với cách truyền tải của cô, nó đã khiến mình cảm thấy rất cuốn hút khi được nghe cô giảng. Sau mình tìm hiểu thì mình thấy cô có dạy khóa Data và mình thấy các sản phẩm dashboard được đăng tải rất đẹp nên mình rất tin tưởng khi chọn cô làm người đồng hành.
About The Project
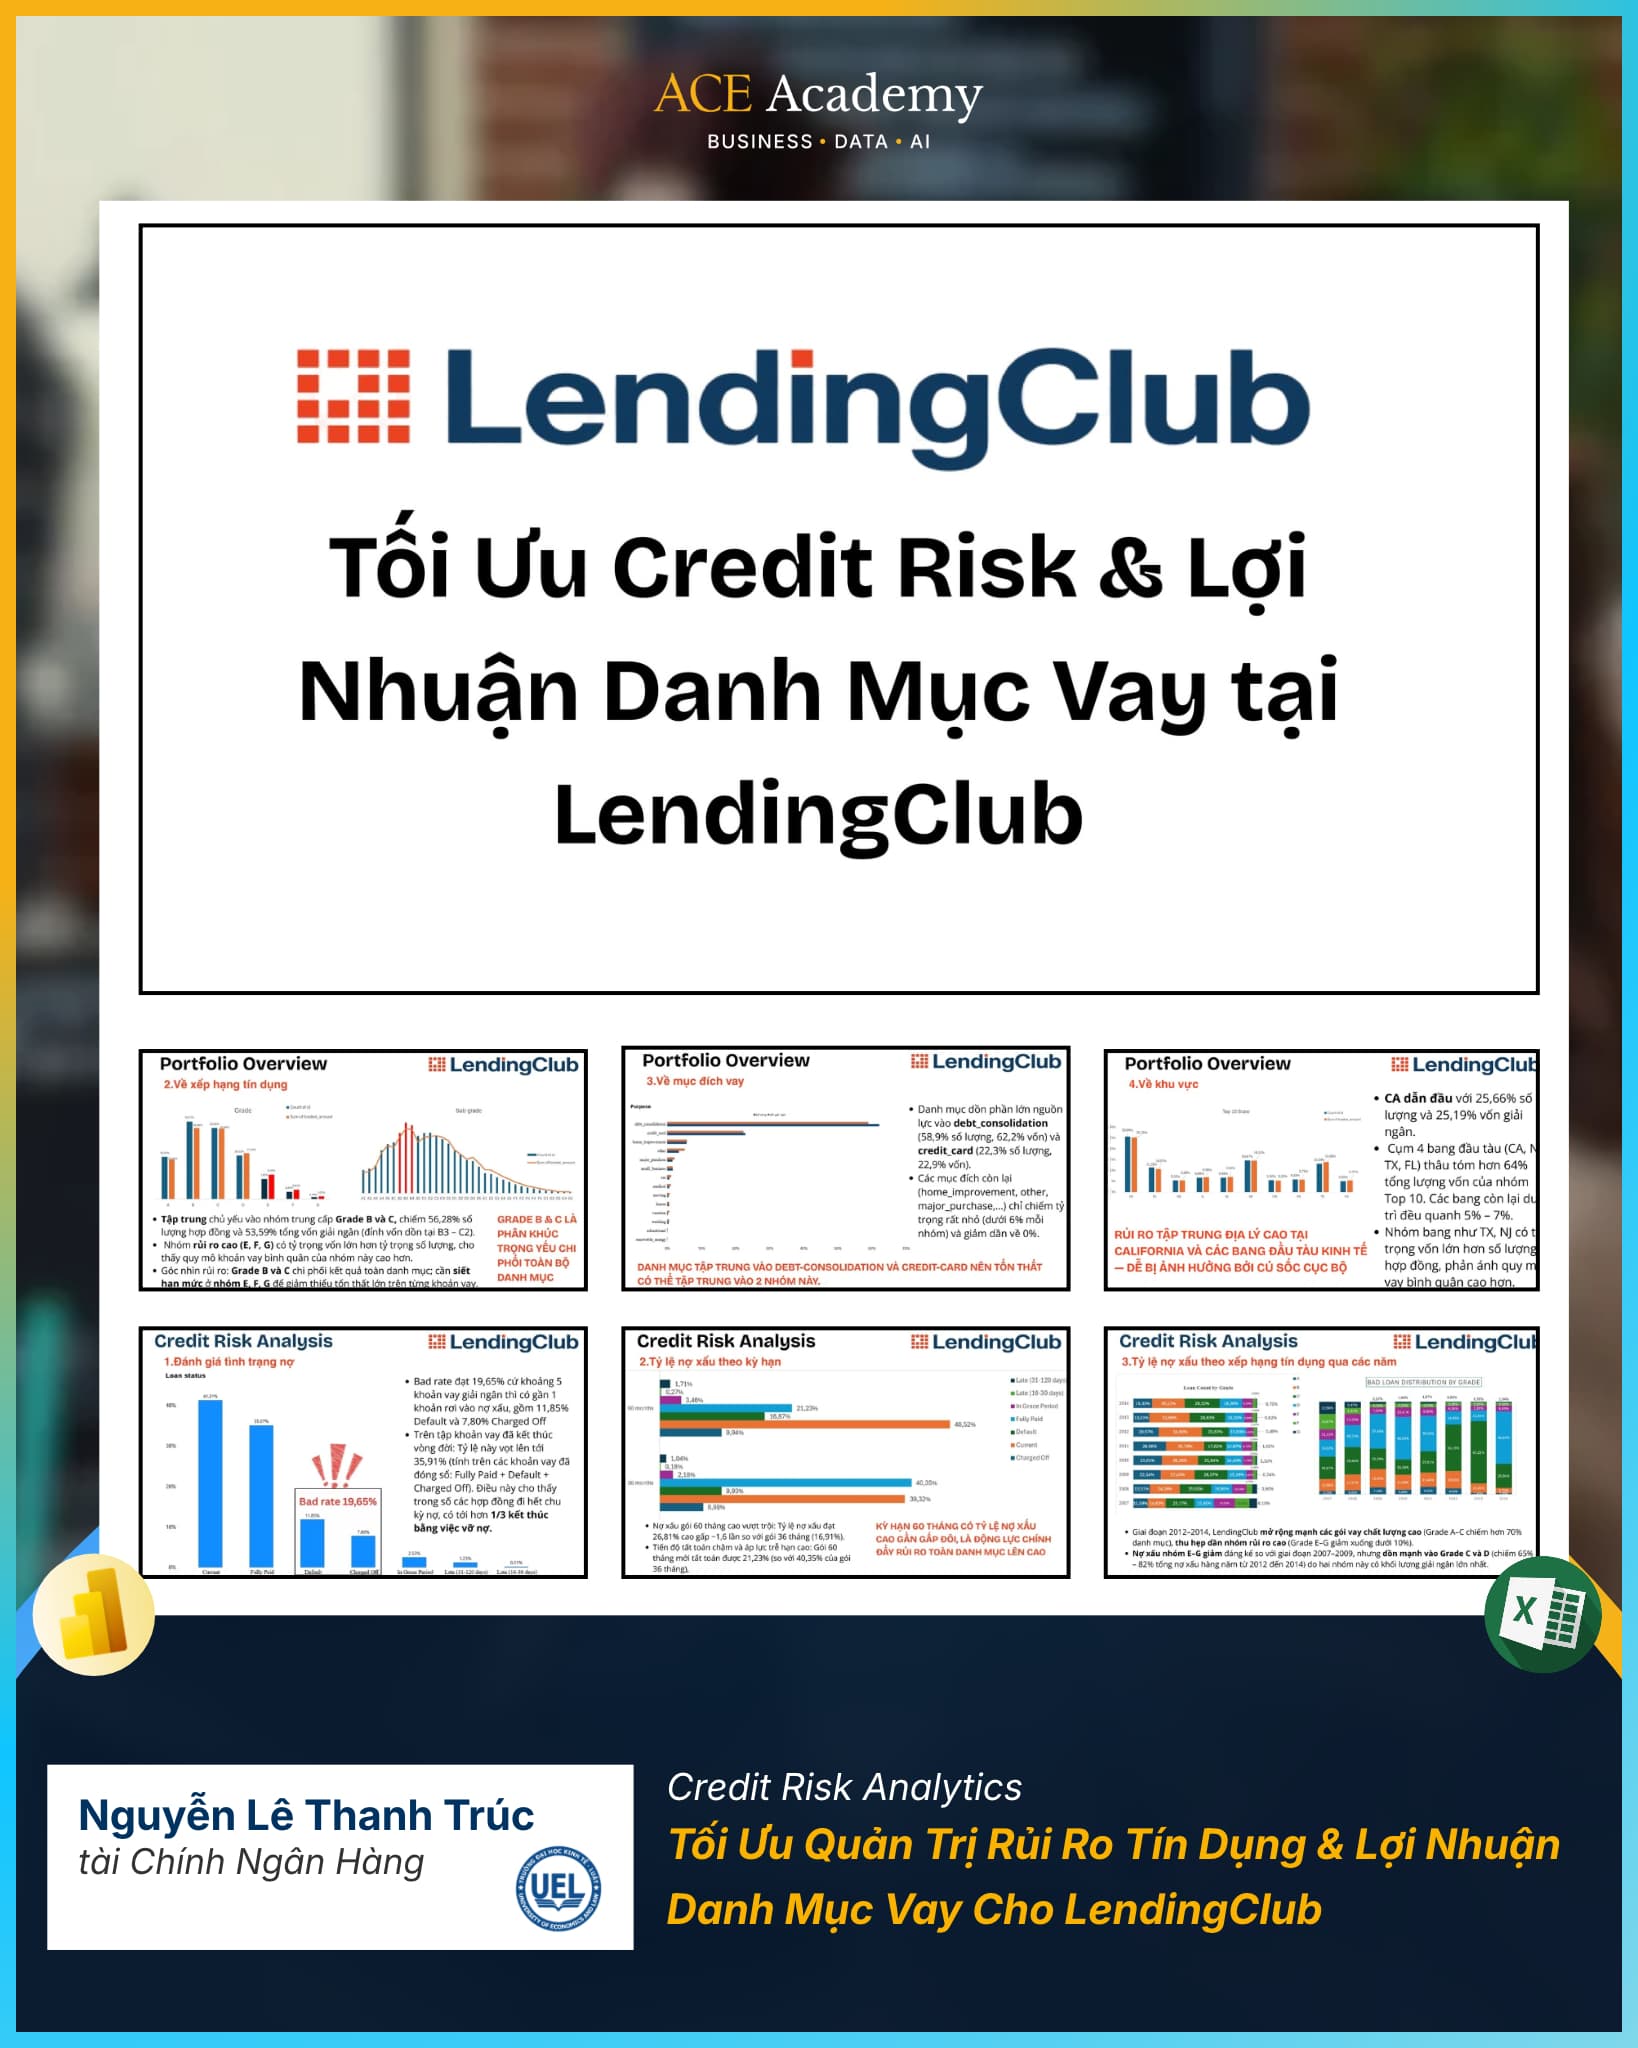
Case Study: Tối Ưu Quản Trị Rủi Ro Tín Dụng & Lợi Nhuận Danh Mục Vay Cho LendingClub
The Situation
- LendingClub quản lý danh mục khoảng 140.000 khoản vay trong giai đoạn 2007–2014, với tổng vốn giải ngân gần 20 tỷ USD.
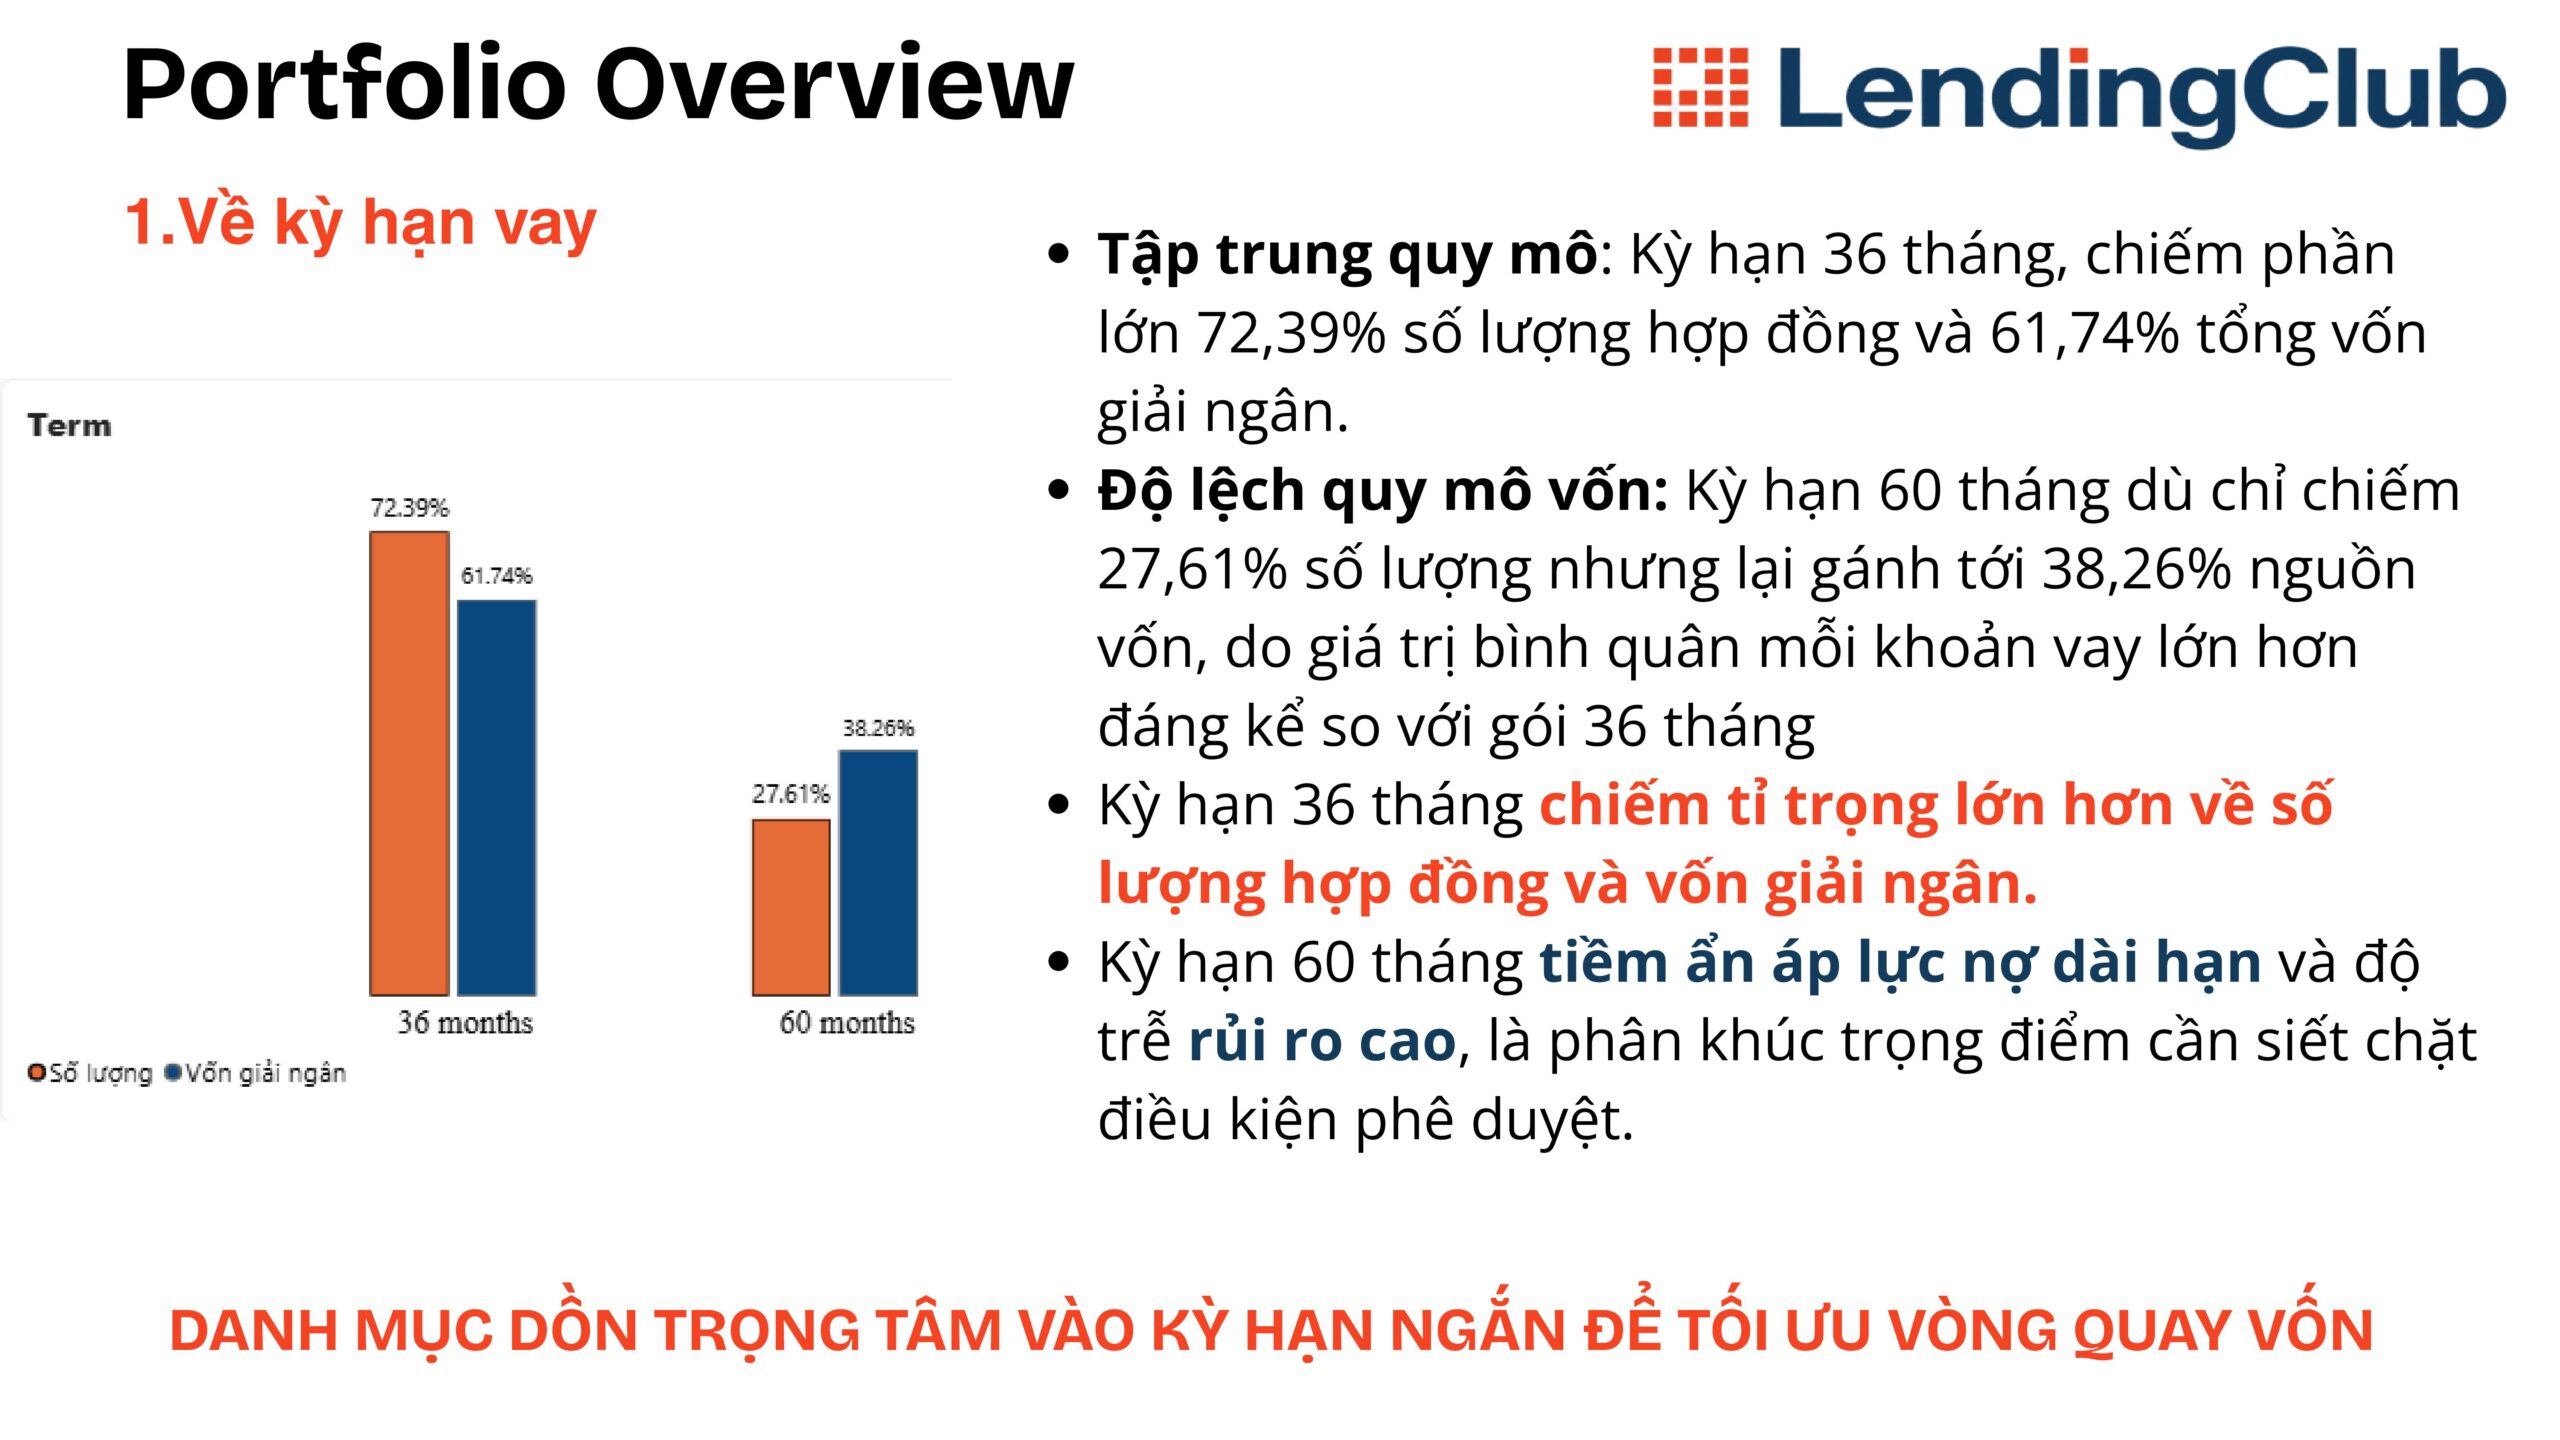
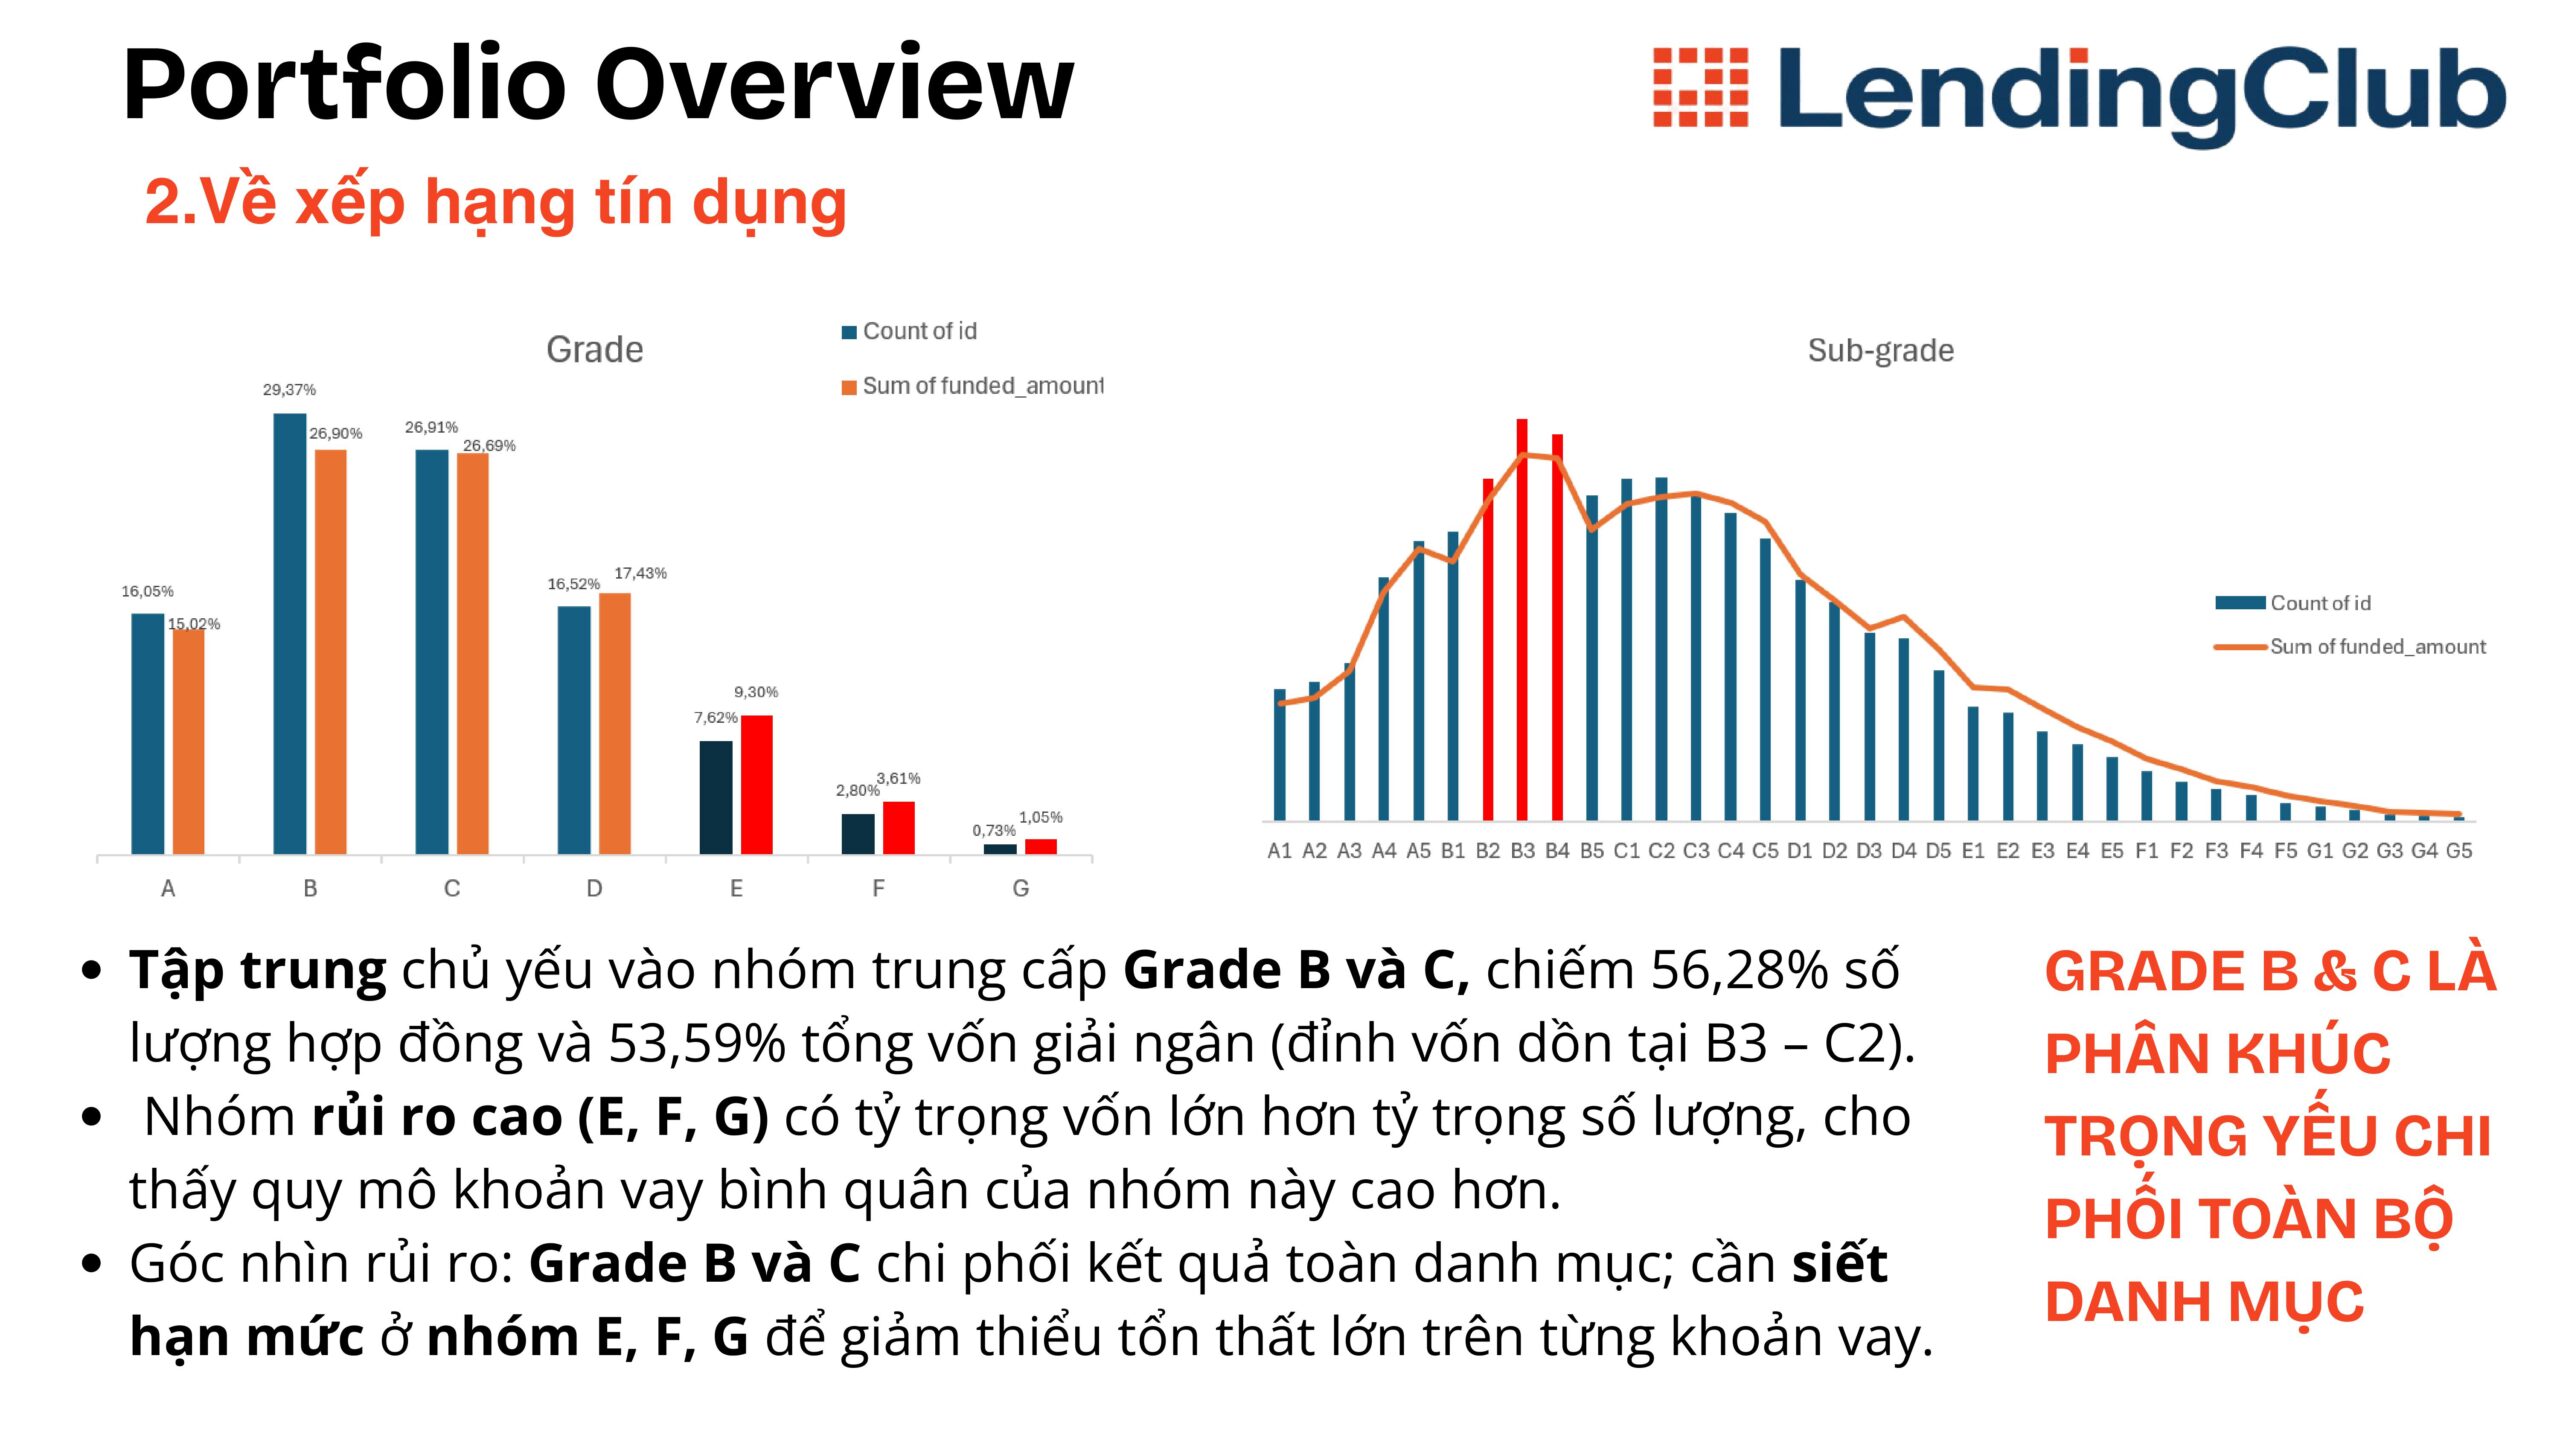
- Danh mục tập trung chủ yếu vào kỳ hạn 36 tháng và các nhóm xếp hạng tín dụng B, C; tuy nhiên, nhóm kỳ hạn 60 tháng và các khoản vay có mức độ rủi ro cao tiềm ẩn nguy cơ tổn thất lớn.
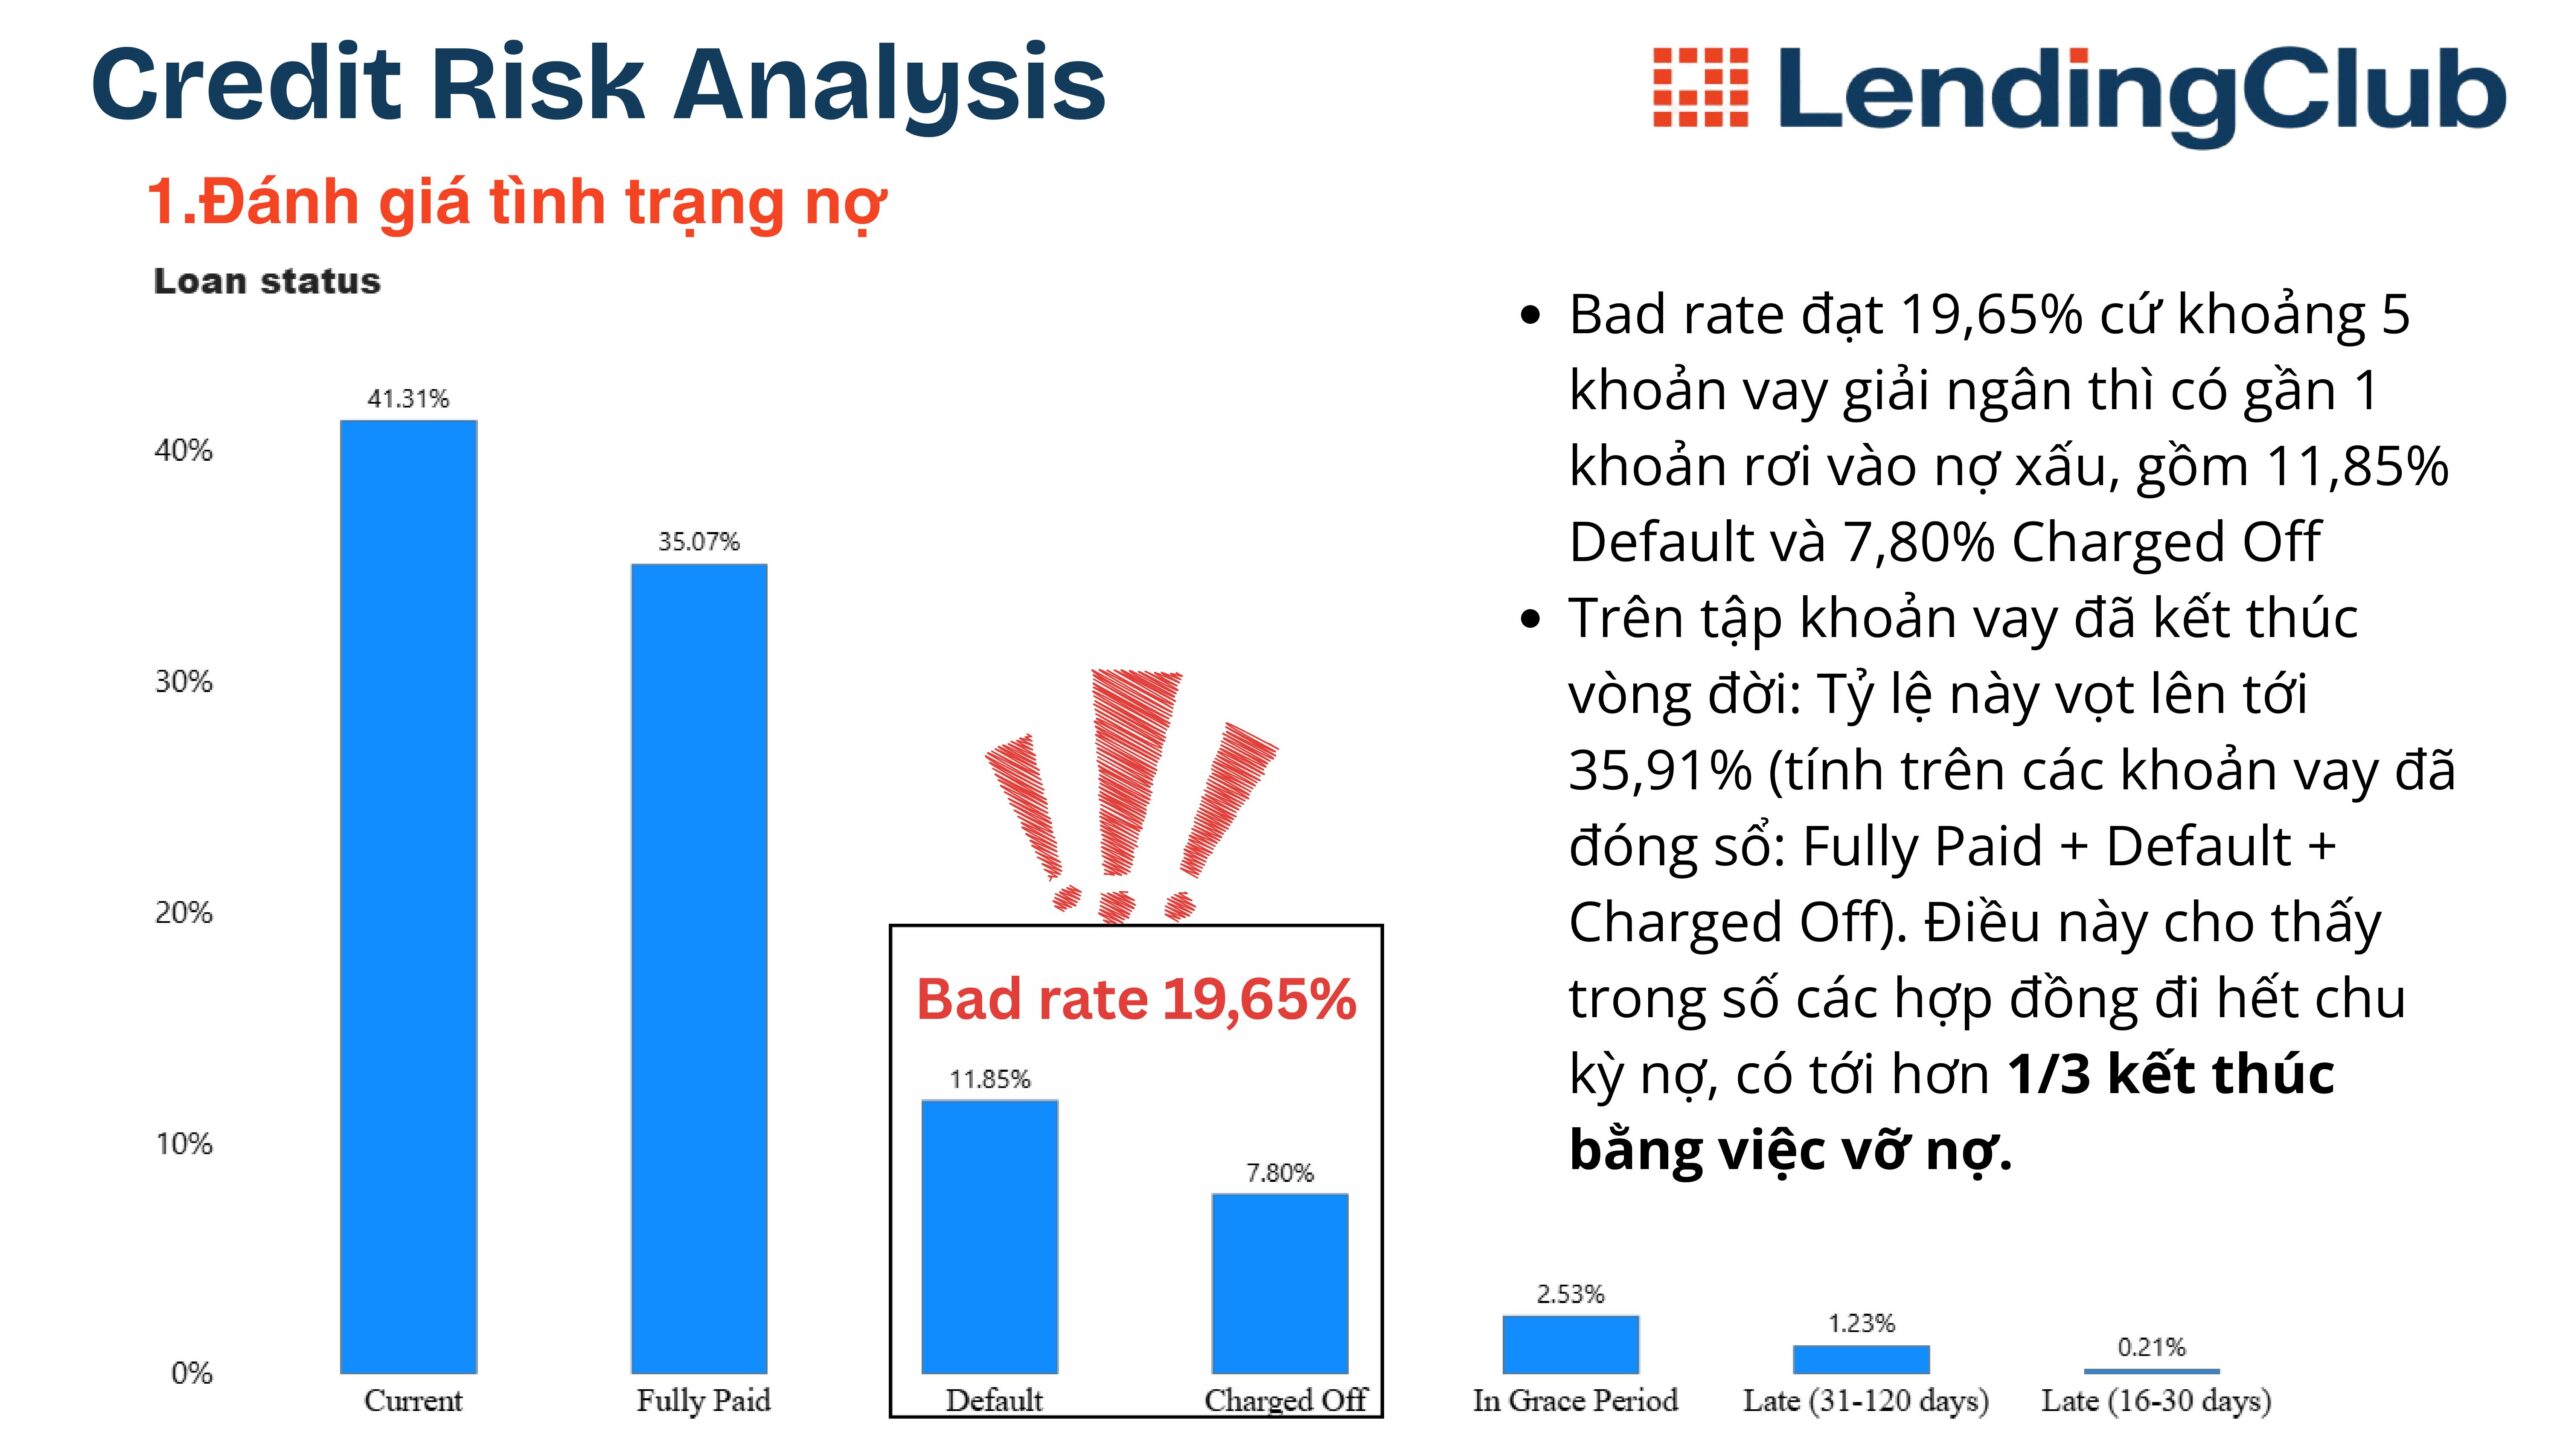
- Tỷ lệ nợ xấu thực tế ở mức 19,65%, cho thấy chất lượng tín dụng cần được kiểm soát chặt chẽ hơn.
- Tổn thất tài chính tập trung đáng kể ở một số phân khúc, đặc biệt là Grade C, D và các khoản vay phục vụ mục đích Debt Consolidation.
- Lãi suất kỳ vọng tăng theo mức độ rủi ro nhưng lợi nhuận thực tế vẫn âm, cho thấy chính sách định giá hiện tại chưa bù đắp được tổn thất tín dụng.
The Question
- Những phân khúc khoản vay nào đang đóng góp nhiều nhất vào nợ xấu và tổn thất tài chính?
- Kỳ hạn vay và xếp hạng tín dụng ảnh hưởng như thế nào đến mức độ rủi ro của danh mục?
- Những đặc điểm tài chính và hành vi nào có thể giúp nhận diện người vay có khả năng mất khả năng thanh toán?
- Chính sách lãi suất hiện tại có phản ánh chính xác mức độ rủi ro tín dụng không?
- Làm thế nào để điều chỉnh chính sách phê duyệt và phân bổ danh mục nhằm giảm tổn thất và cải thiện lợi nhuận trong 30–90 ngày?
The Analysis
The Approach
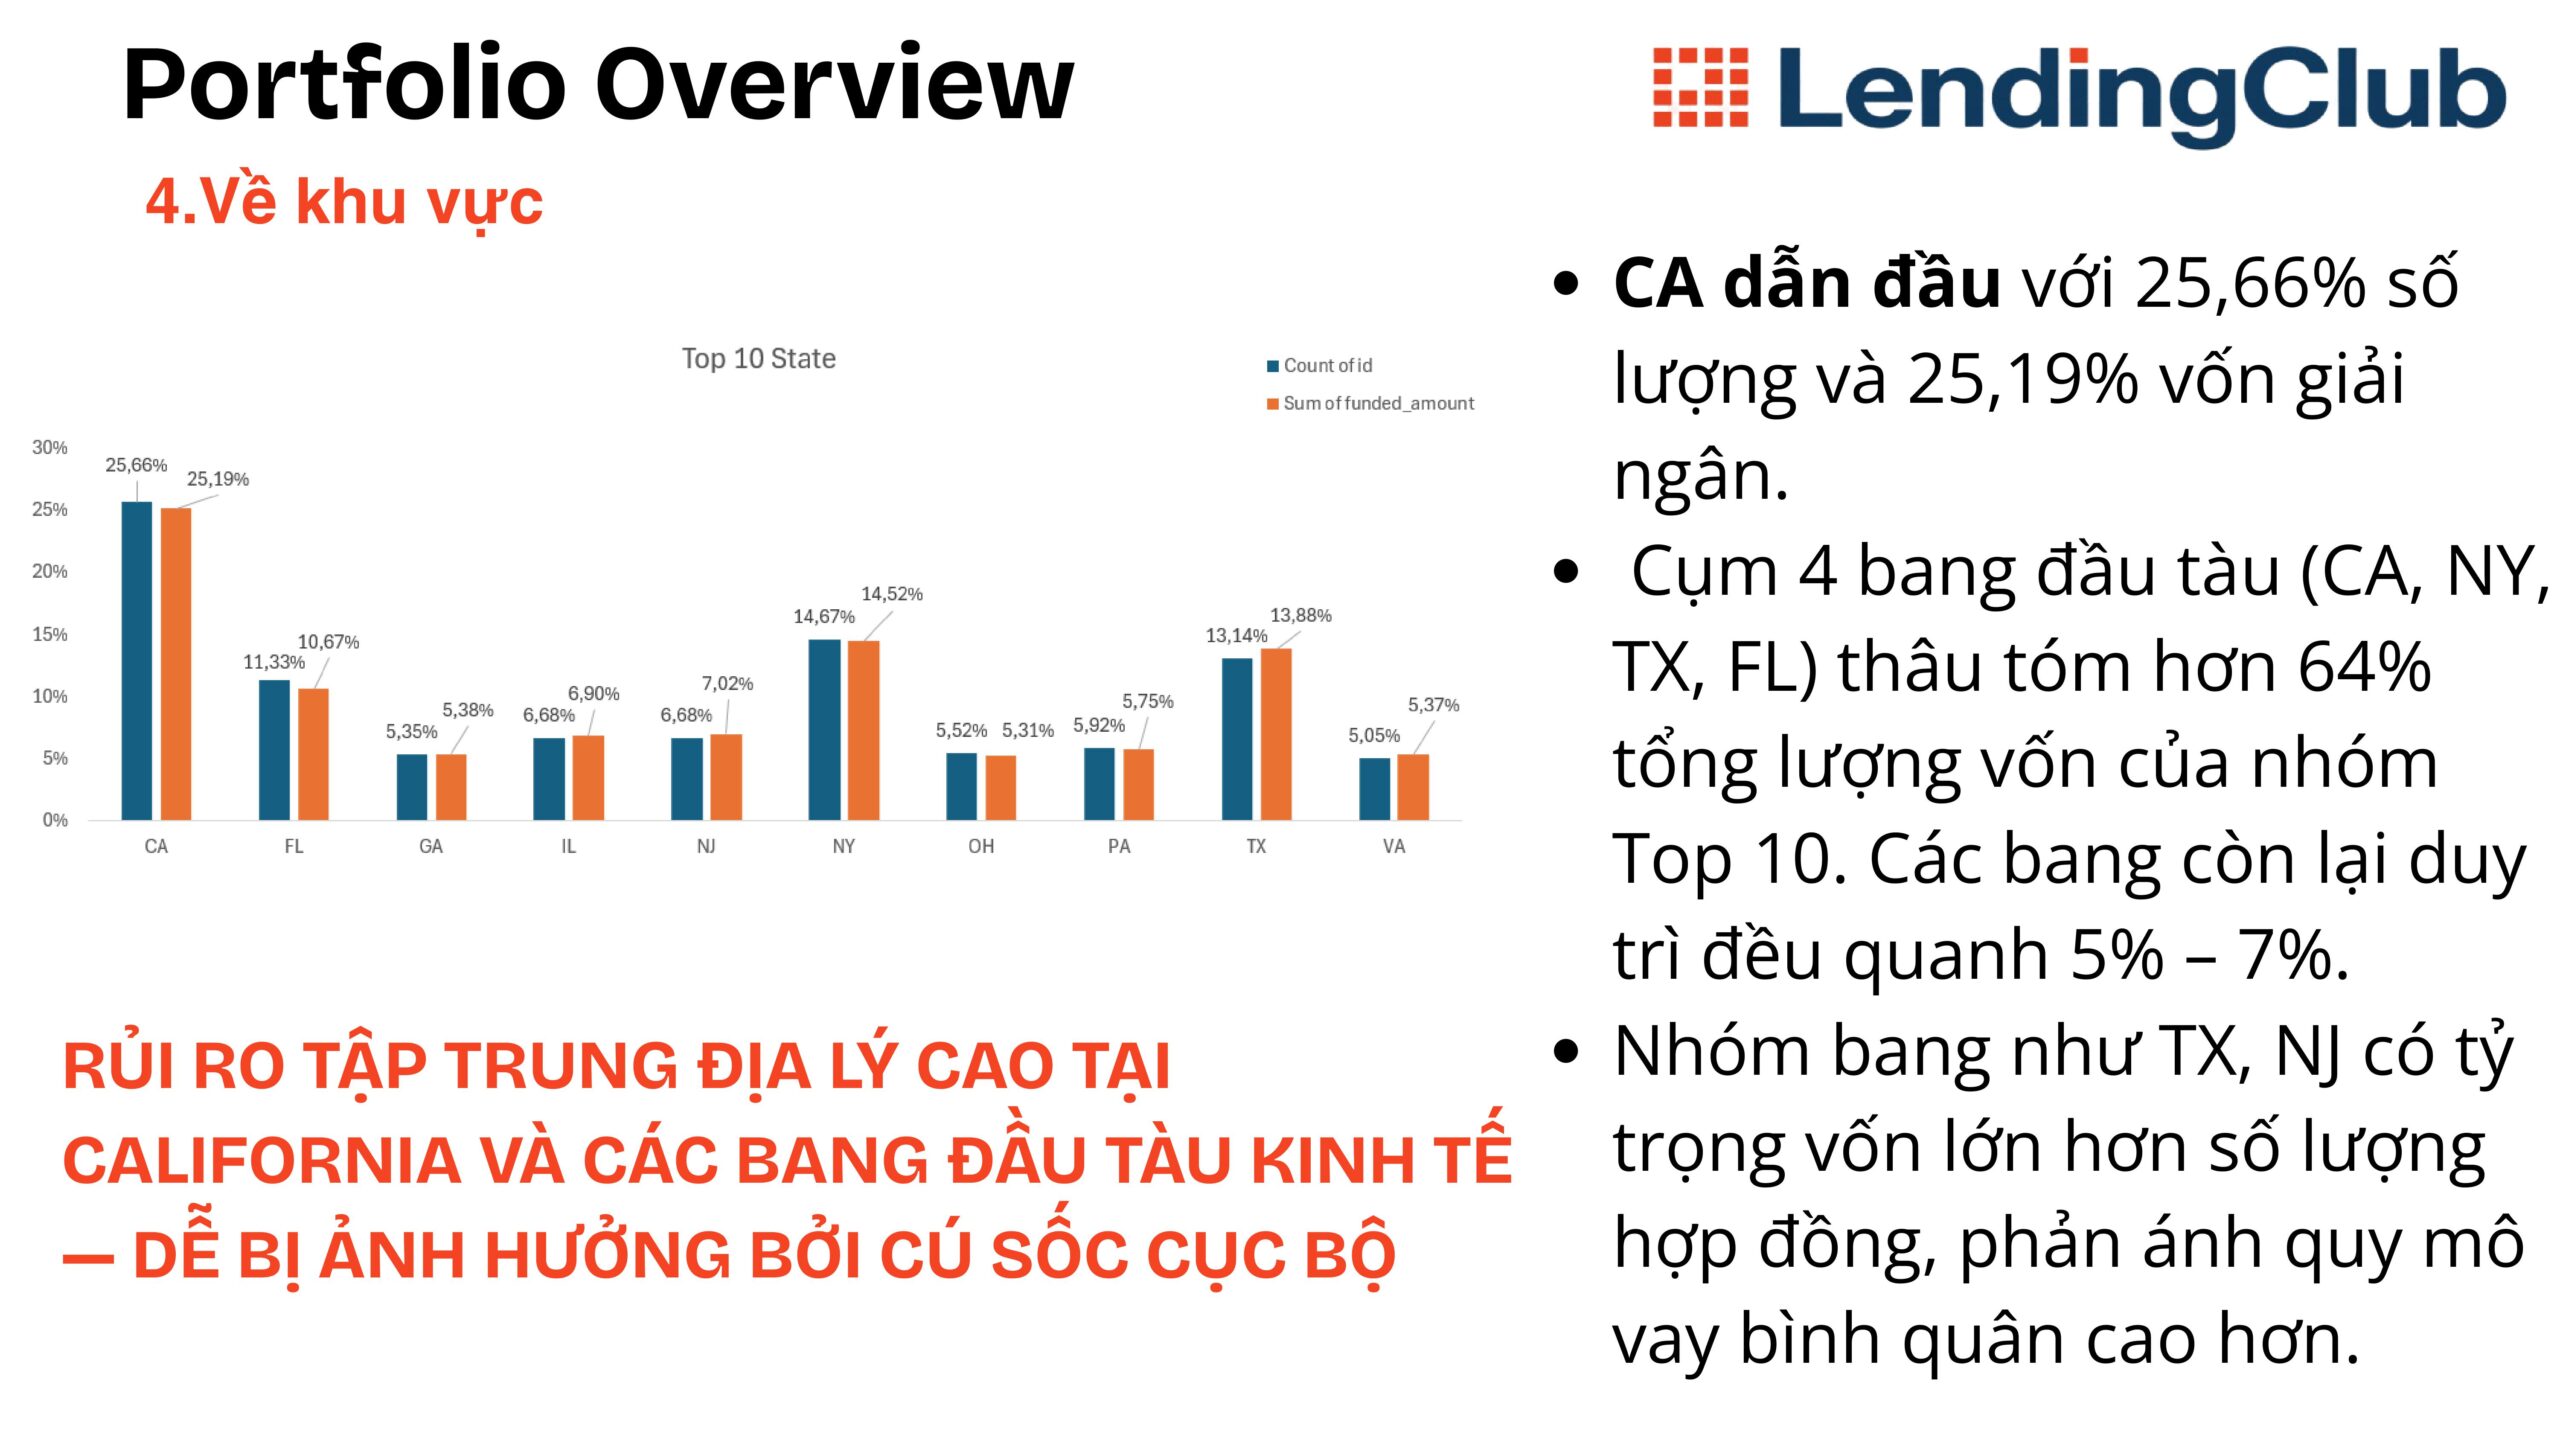
- Portfolio Overview Analysis: Phân tích cơ cấu danh mục theo kỳ hạn vay, Grade, mục đích vay và khu vực để xác định mức độ tập trung vốn.
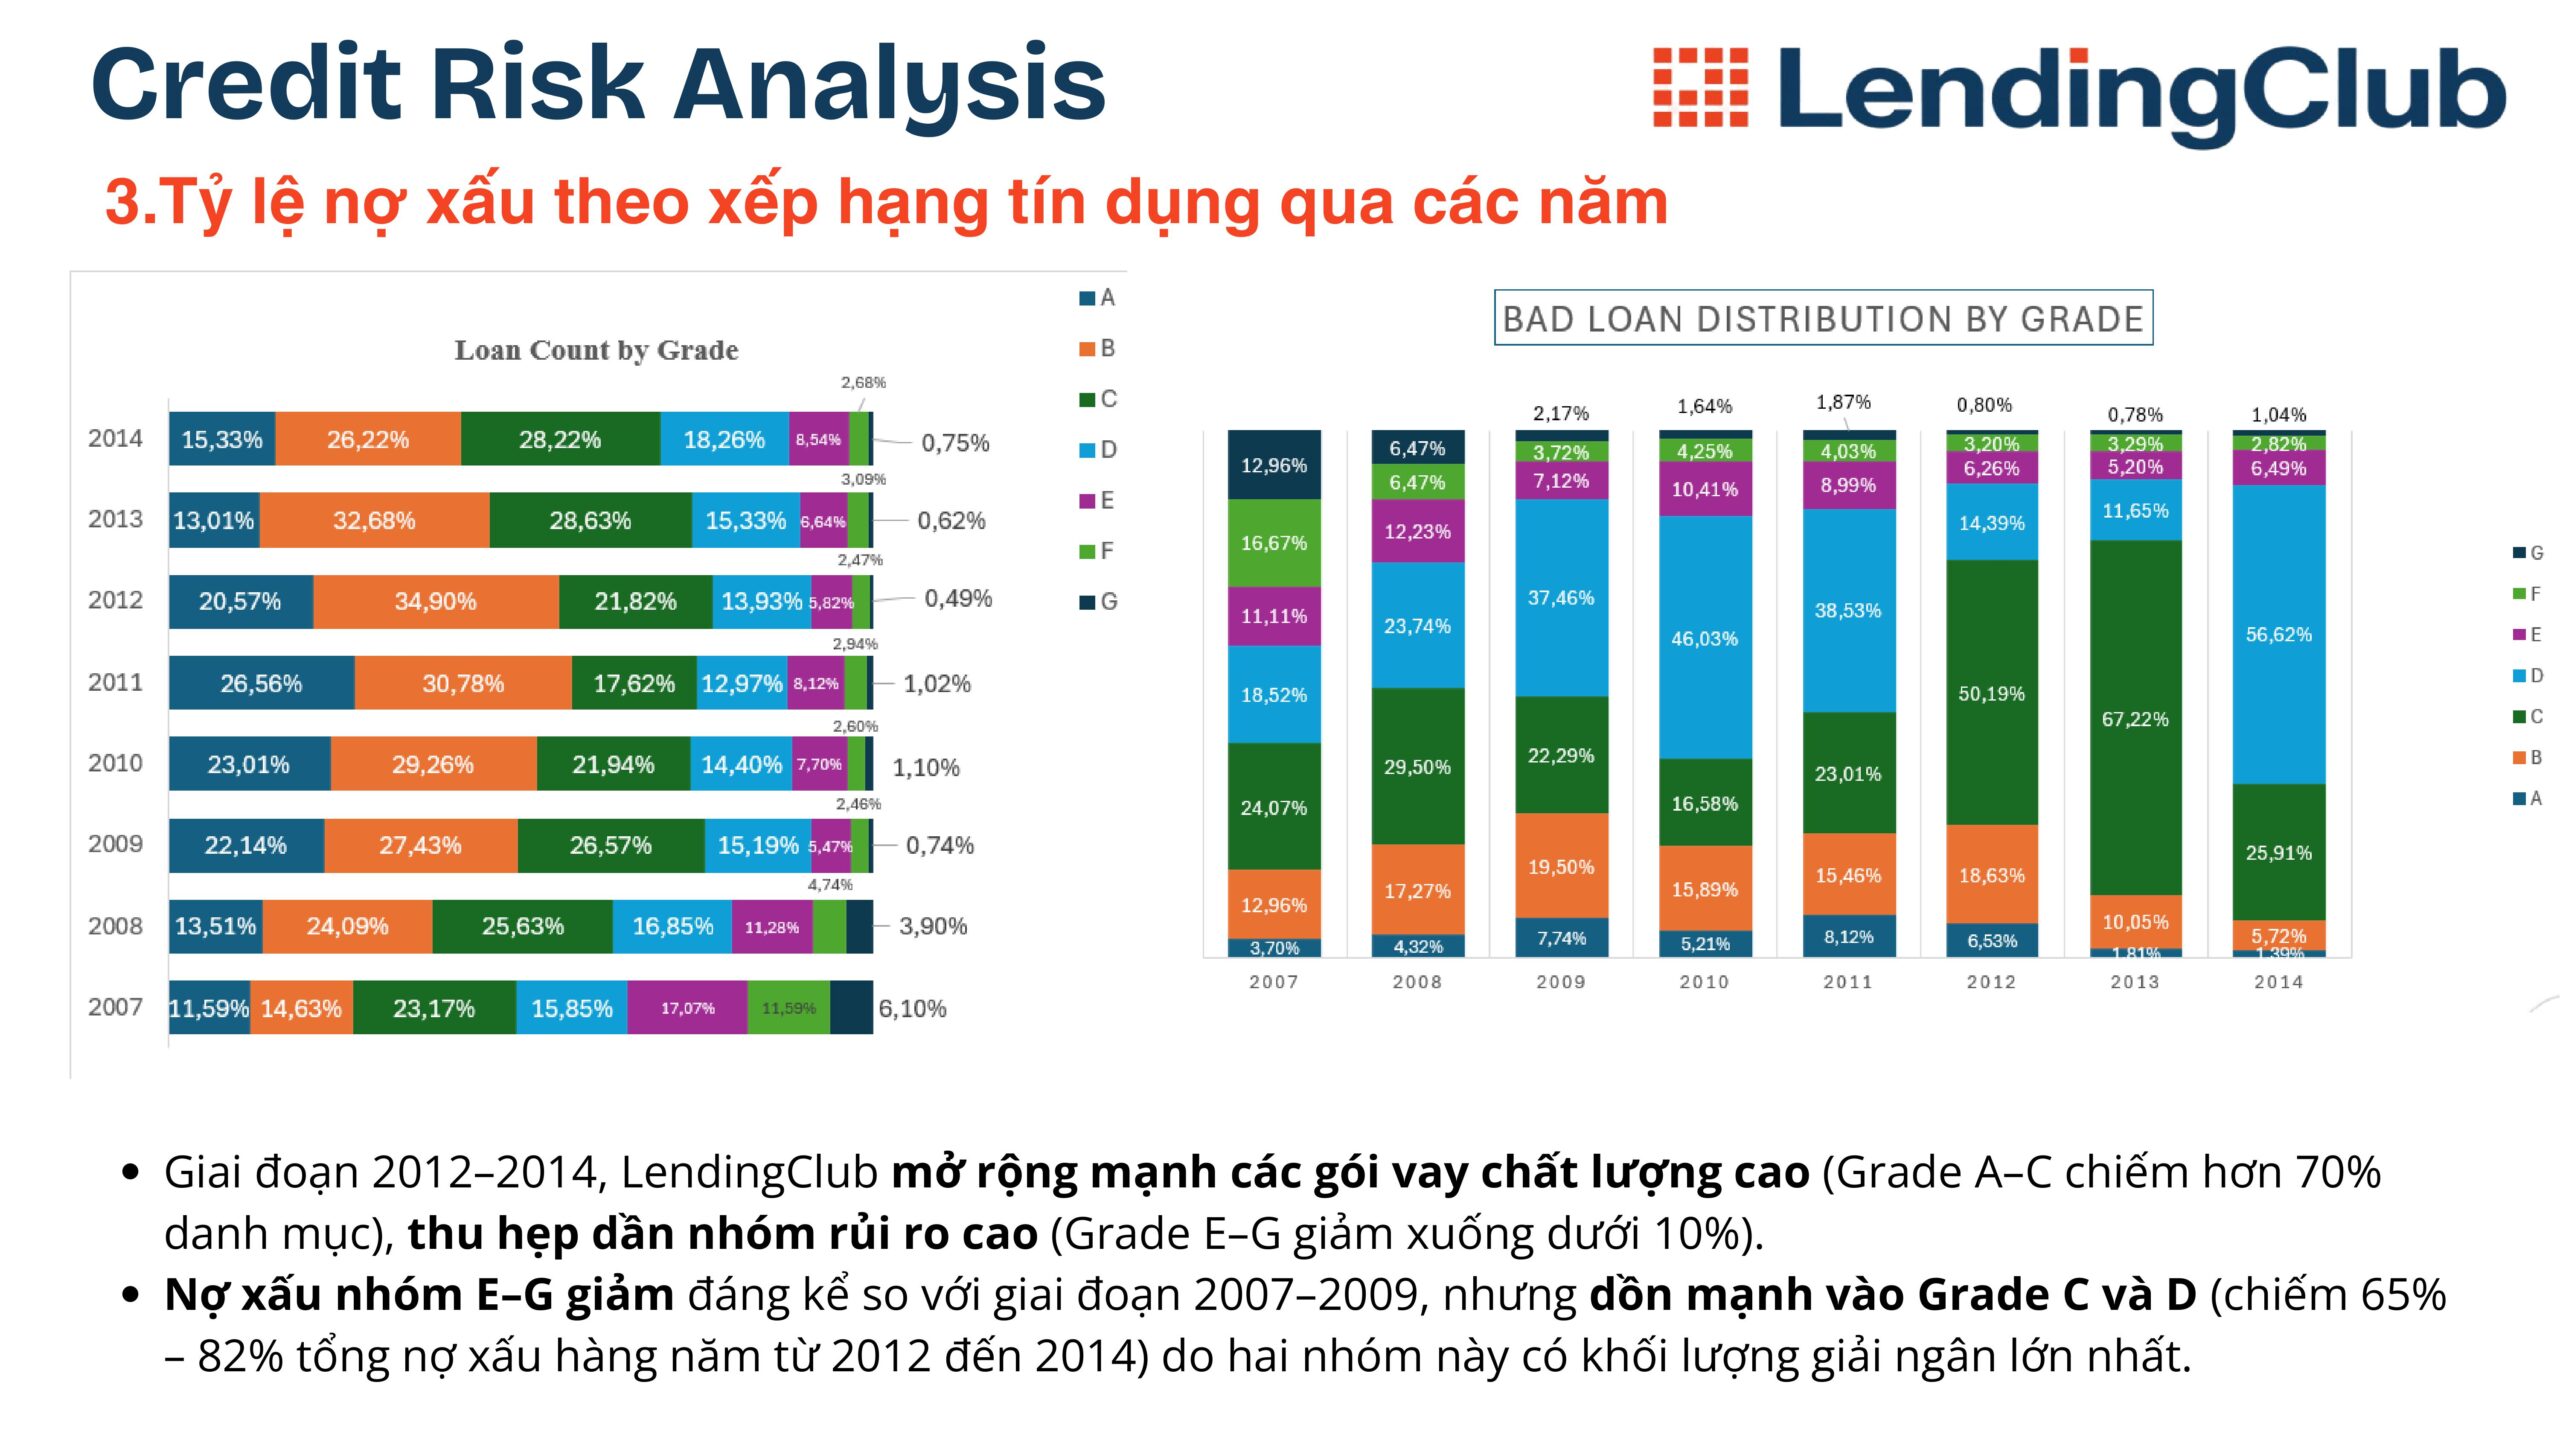
- Credit Risk Analysis: Đánh giá tình trạng khoản vay, Bad Rate và tỷ lệ nợ xấu theo kỳ hạn, xếp hạng tín dụng và mục đích vay.
- Loss Analysis: Xác định các phân khúc đóng góp lớn nhất vào tổng tổn thất tài chính, đặc biệt theo Grade, Term, Purpose và DTI.
- Borrower Behavior Analysis: Phân tích khả năng chi trả và đặc điểm người vay thông qua thu nhập, DTI, PTI, lịch sử quá hạn và hồ sơ tín dụng.
- Pricing Analysis: So sánh Expected Return và Realized Return giữa các nhóm xếp hạng tín dụng để đánh giá mức độ phù hợp của chính sách định giá.
The Findings
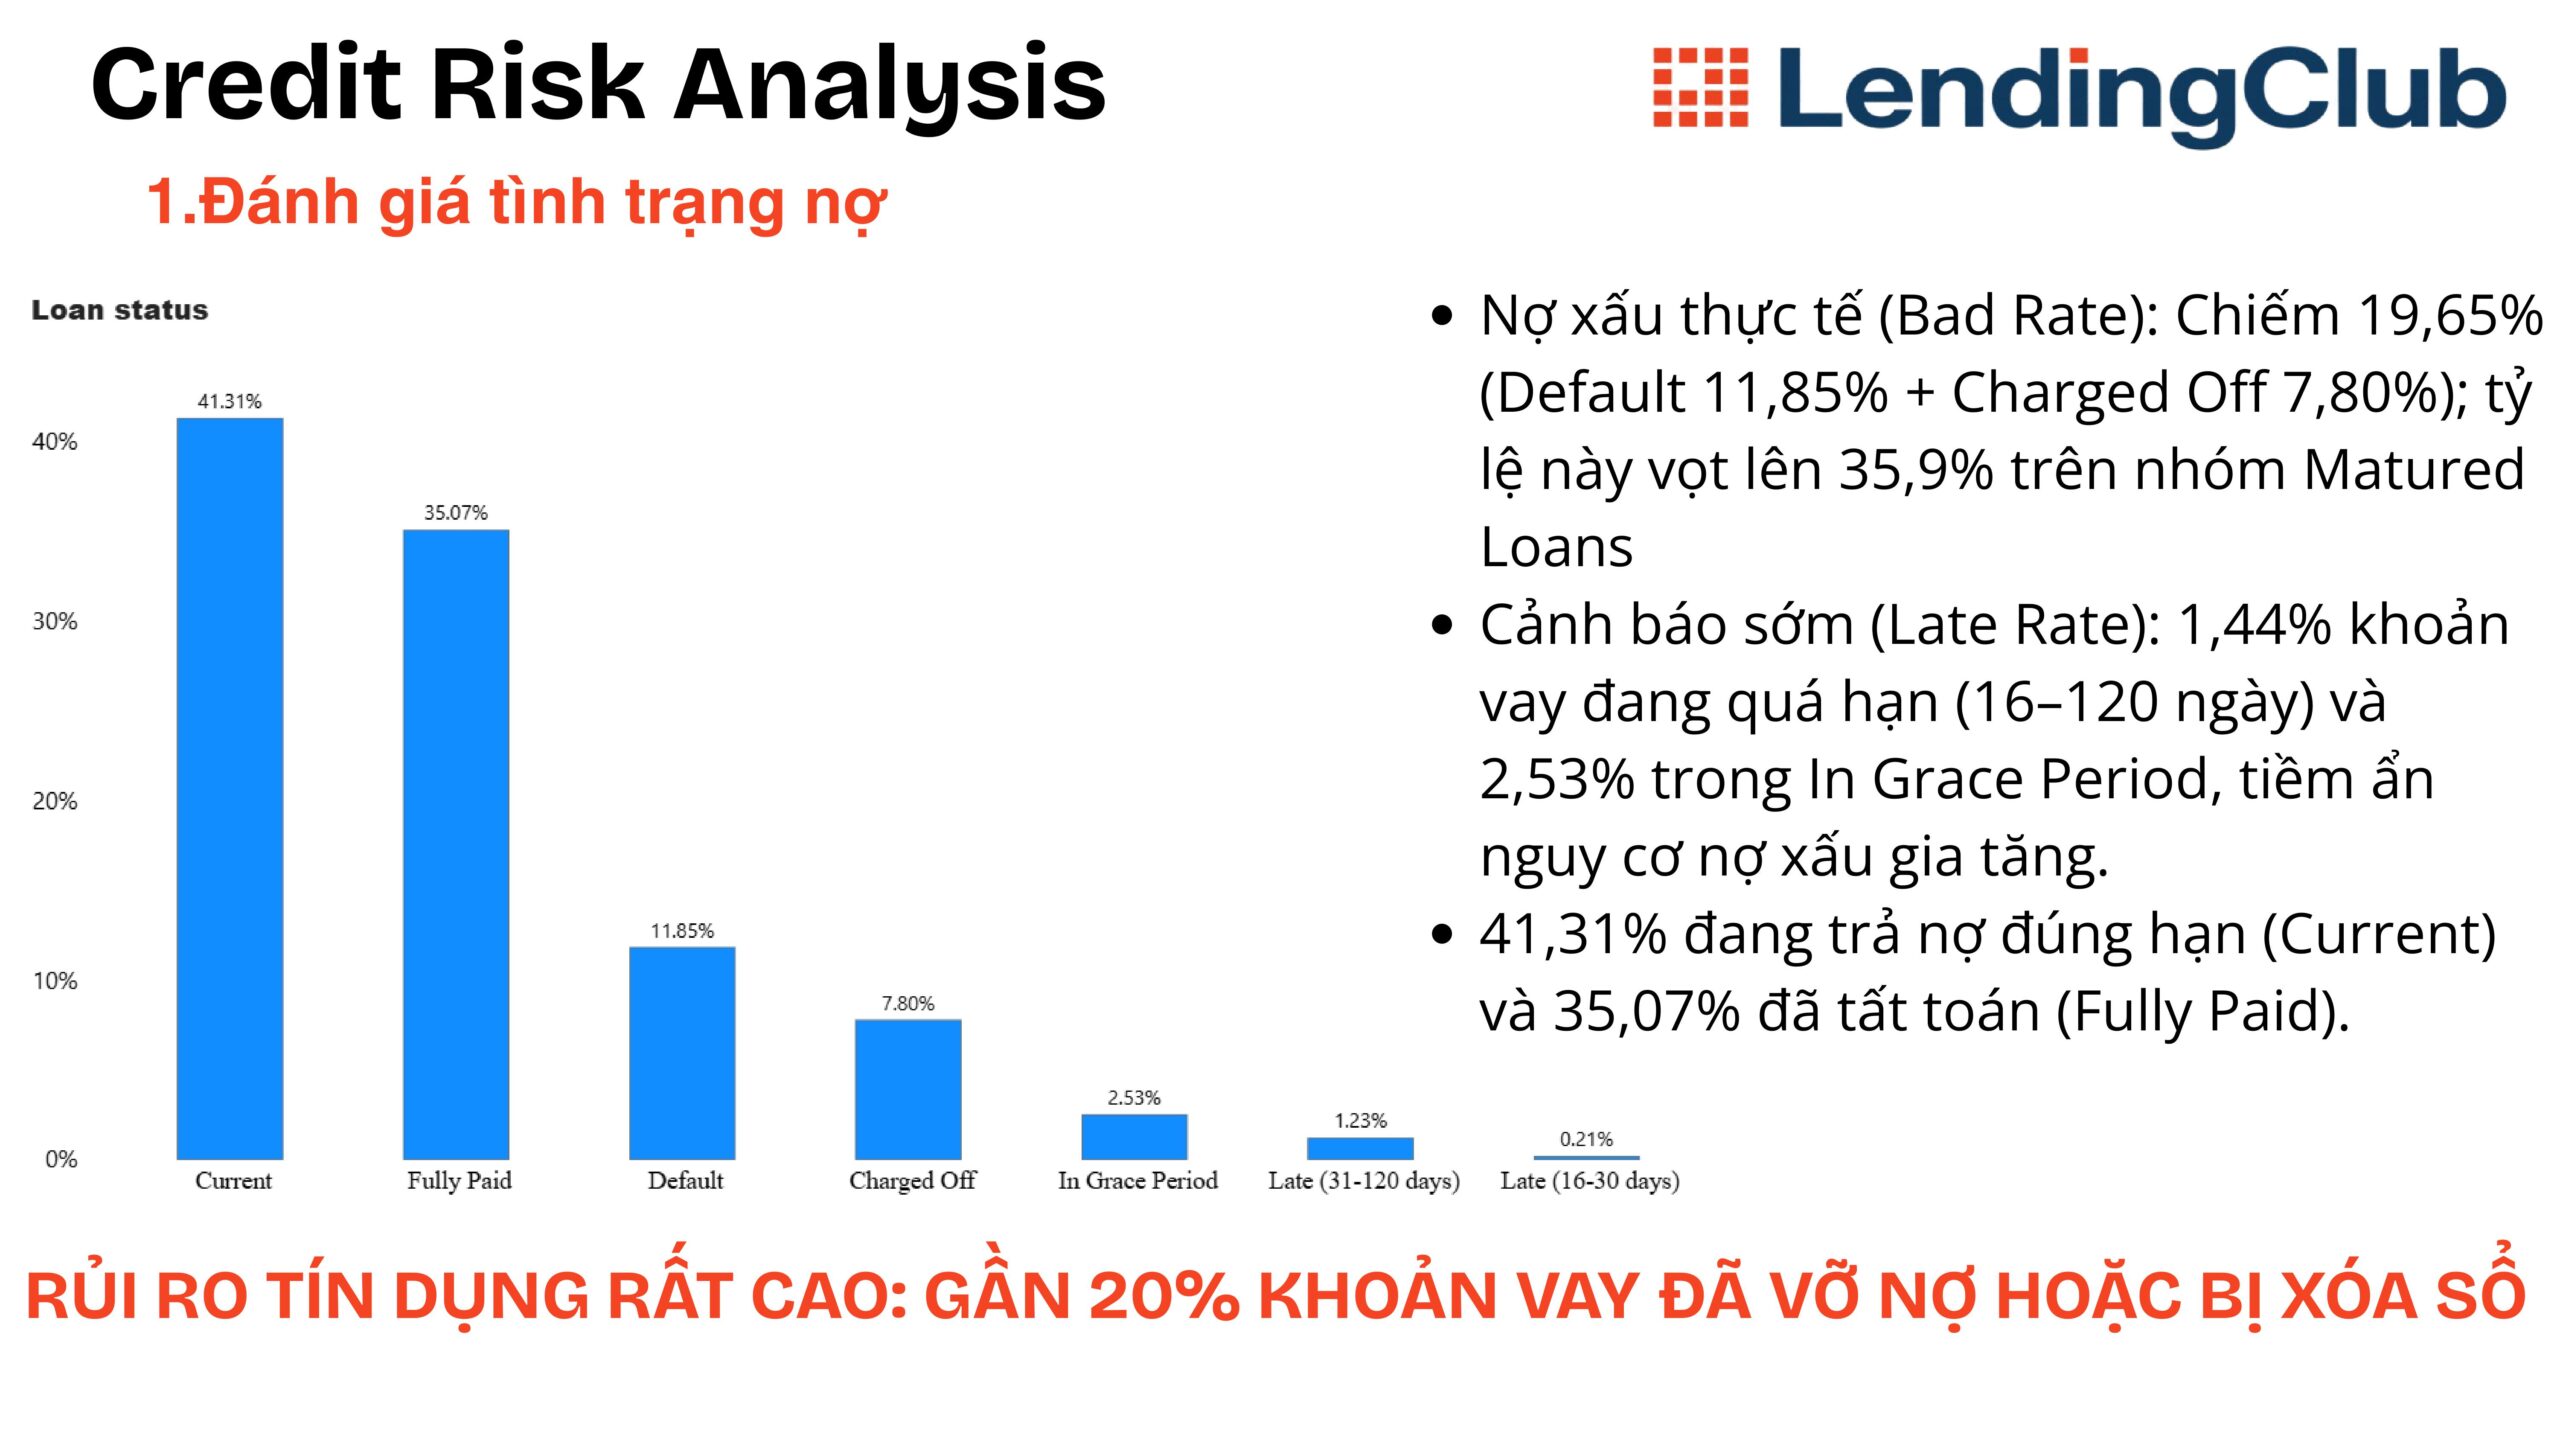
- Danh mục có tỷ lệ nợ xấu đáng kể: Bad Rate đạt 19,65%, bao gồm 11,85% Default và 7,80% Charged Off. Đối với nhóm khoản vay đã kết thúc vòng đời (Matured Loans), tỷ lệ này tăng lên 35,91%.
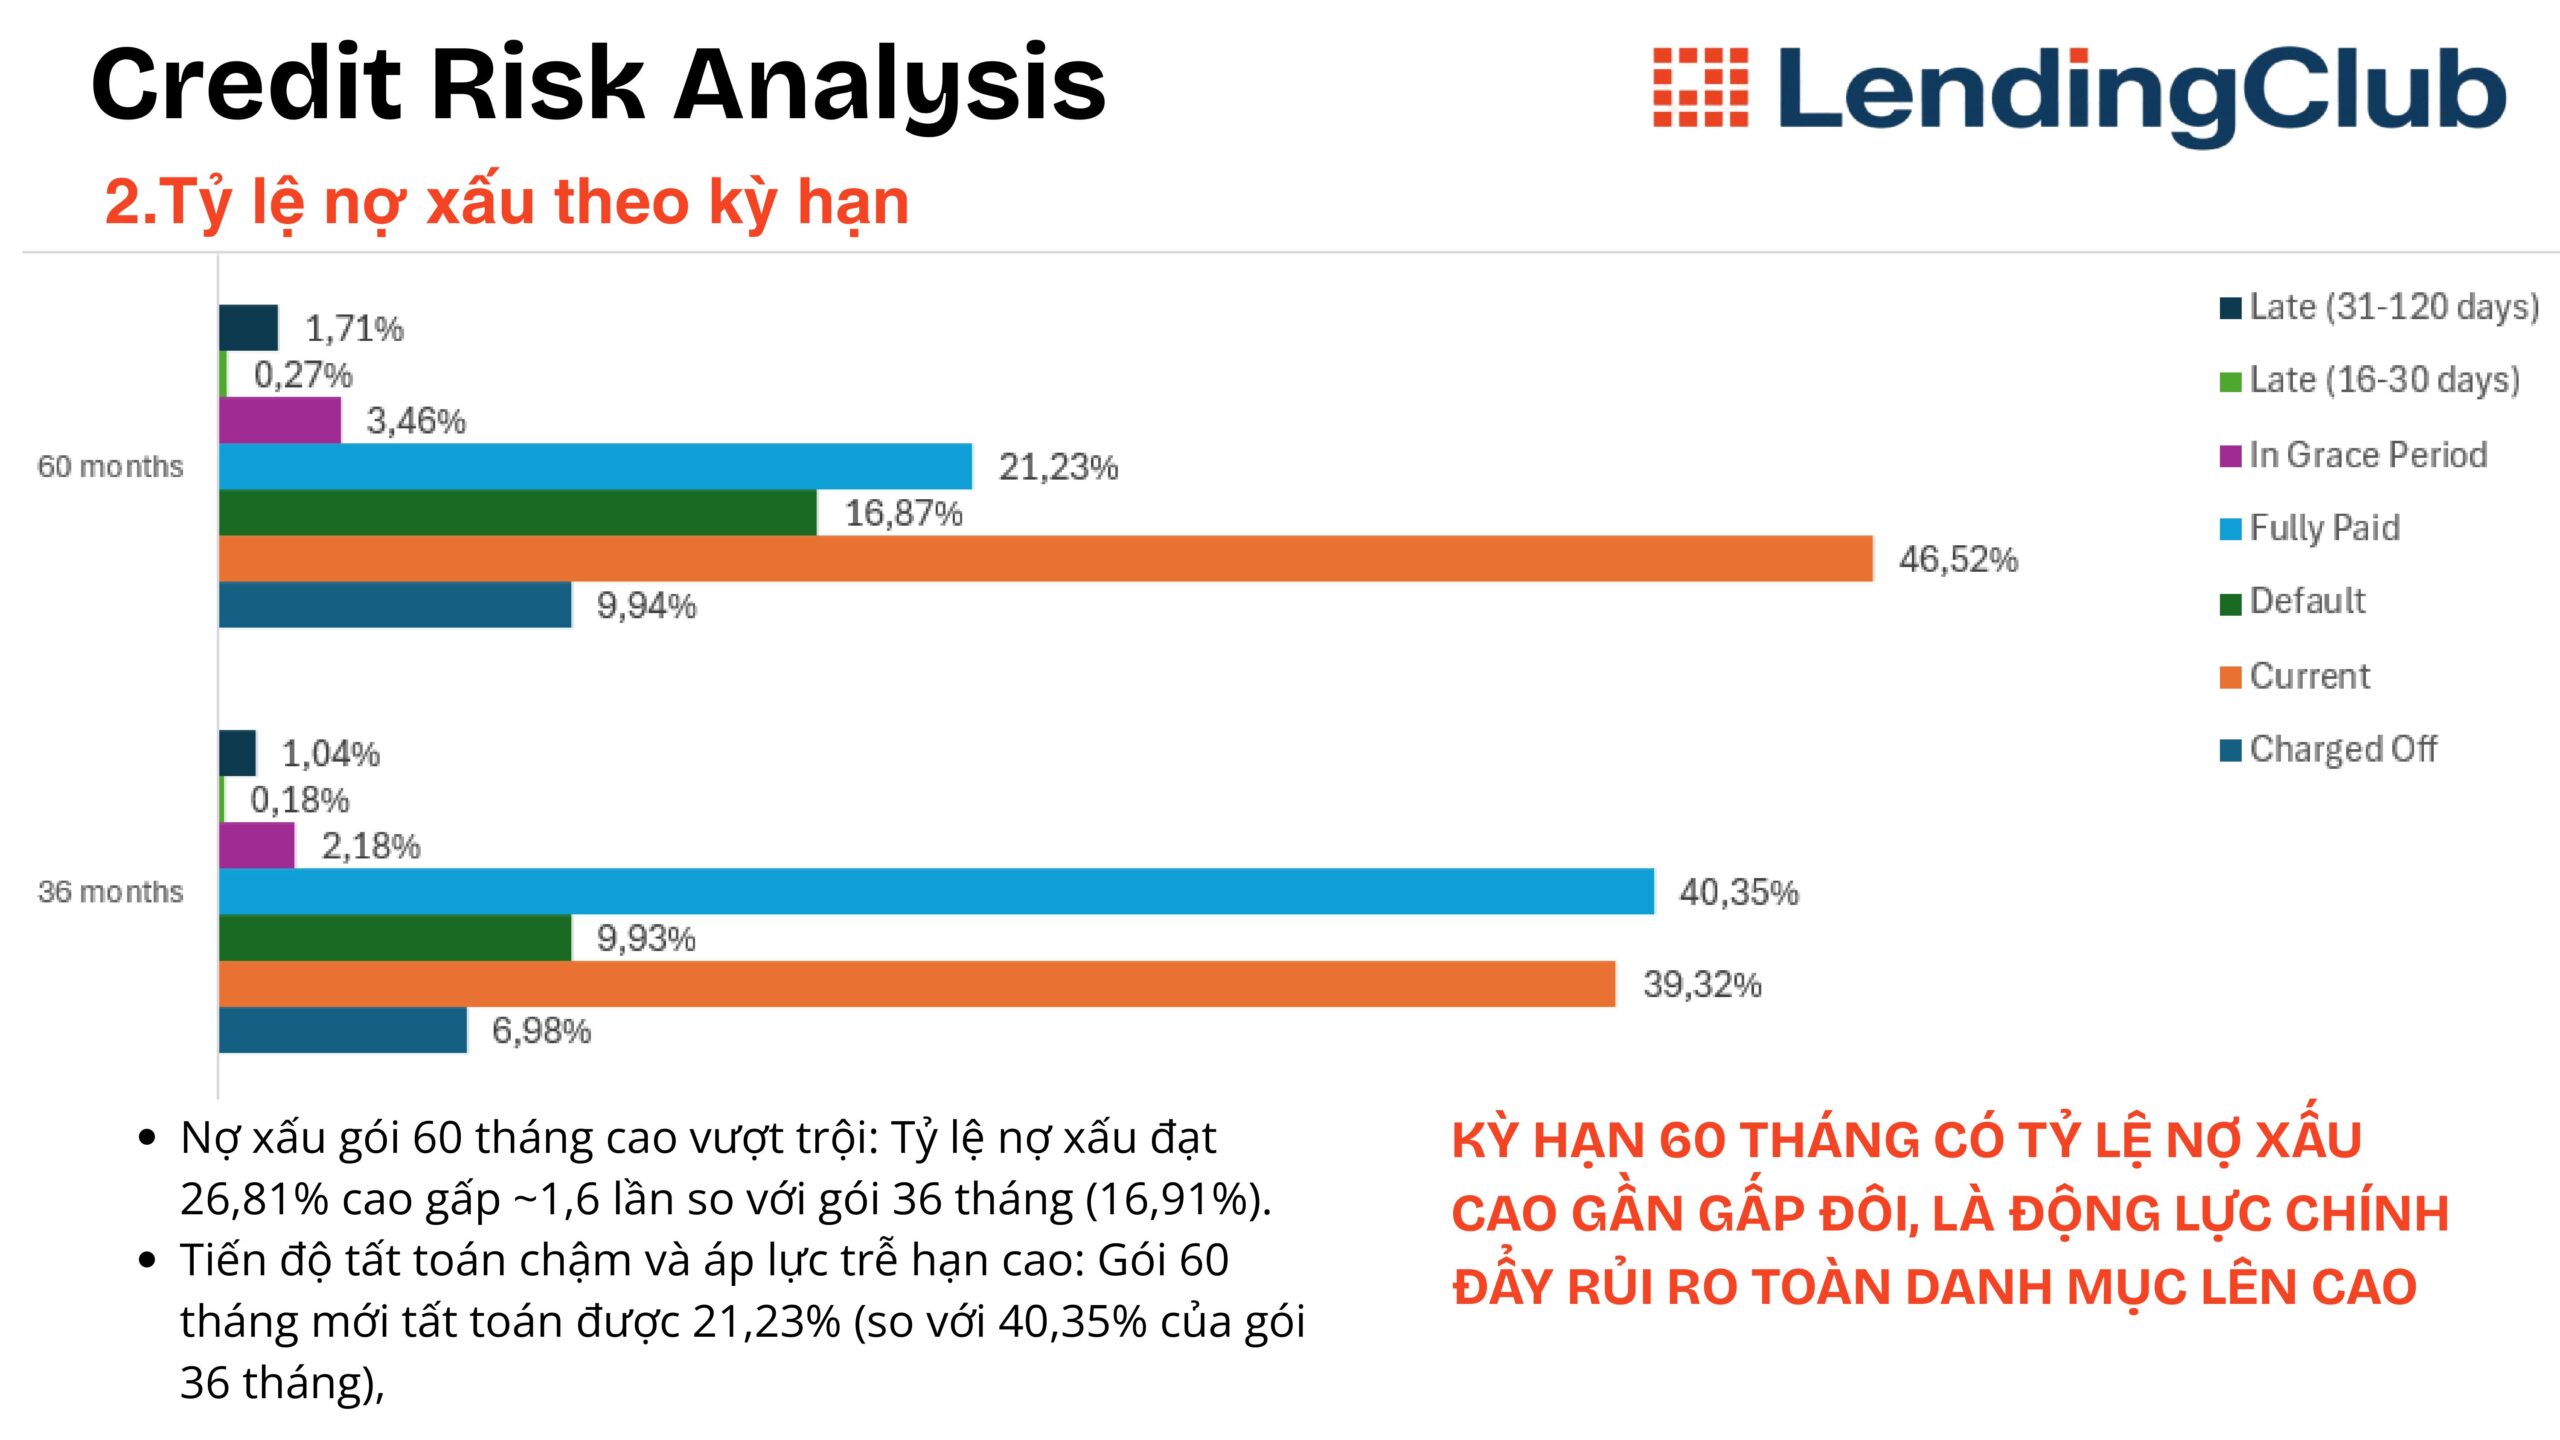
- Kỳ hạn 60 tháng có rủi ro cao hơn rõ rệt: Bad Rate của khoản vay 60 tháng đạt 26,81%, cao hơn đáng kể so với mức 16,91% của kỳ hạn 36 tháng. Đồng thời, tỷ lệ tất toán của kỳ hạn 60 tháng chỉ đạt 21,23%, so với 40,35% của kỳ hạn 36 tháng.
- Grade C và D là trọng tâm gây tổn thất tài chính: Hai nhóm này đóng góp gần 290 triệu USD, tương đương khoảng 77% tổng giá trị tổn thất. Trong khi đó, nhóm Grade E–G chiếm chưa đến 11% tổng tổn thất dù có xác suất nợ xấu cao.
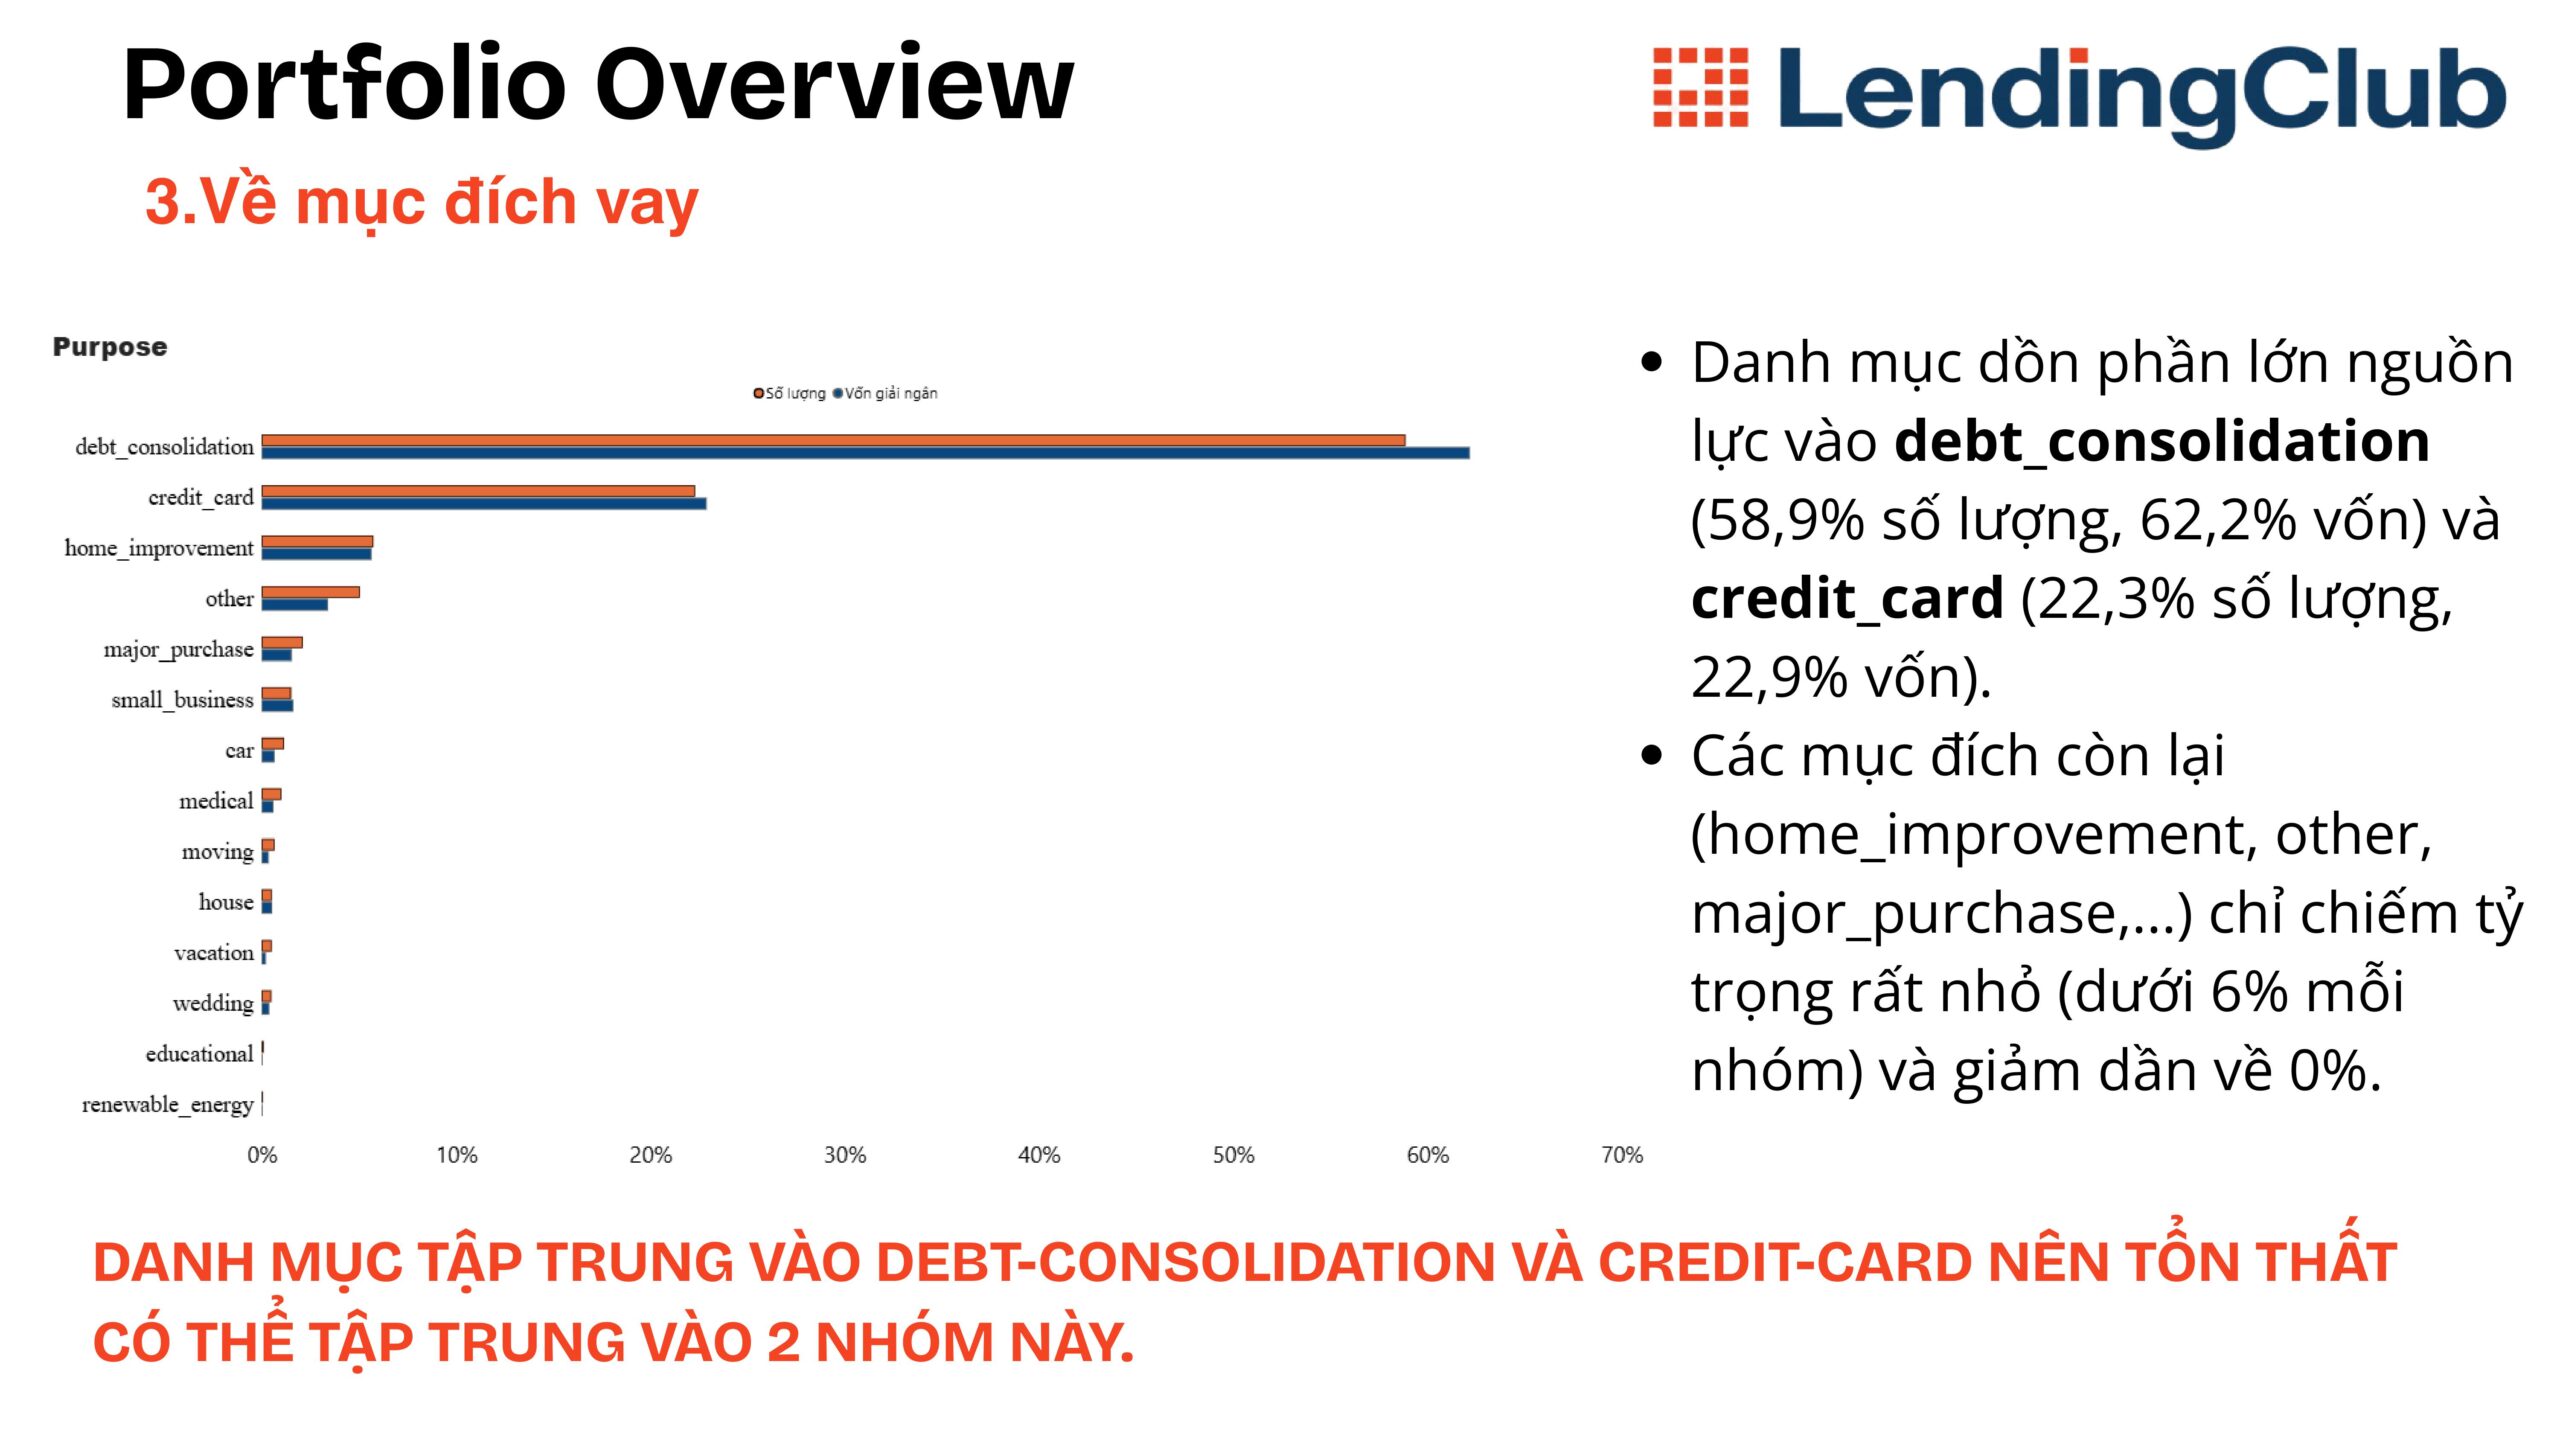
- Debt Consolidation và Credit Card tập trung phần lớn tổn thất: Hai mục đích vay này chiếm tỷ trọng lớn trong danh mục. Riêng nhóm vay đảo nợ (Debt Consolidation) và Credit Card đóng góp phần lớn tổn thất, với nhóm vay đảo nợ chiếm tới 83,1% tổng tổn thất theo phân tích trong báo cáo.
- Khả năng chi trả suy giảm làm tăng rủi ro: Bad Rate tăng rõ rệt khi DTI đạt từ 20% trở lên. Với PTI vượt 10%, tỷ lệ nợ xấu tăng từ 15,6% lên khoảng 25%. Nhóm thu nhập 35.000–40.000 USD tạo ra quy mô tổn thất lớn nhất trong danh mục.
- Chính sách định giá chưa đảm bảo lợi nhuận: Expected Return tăng theo mức độ rủi ro từ Grade A đến G, nhưng Realized Return đều âm, dao động khoảng -13% đến -25% và chạm mức -31,5% tại G5. Điều này cho thấy mức lãi suất cao chưa đủ bù đắp tổn thất từ nợ xấu.
The Recommendations
- Siết chặt tiêu chí phê duyệt theo khả năng chi trả: Áp dụng ngưỡng DTI dưới 20%, tăng cường kiểm soát các khoản vay có DTI trên 25% và ưu tiên nhóm khách hàng có DTI dưới 15%.
- Kiểm soát các phân khúc rủi ro cao: Hạn chế cấp tín dụng cho Grade E và G, đặc biệt là G5. Đồng thời, hạ trần hạn mức đối với nhóm thu nhập 35.000–40.000 USD và các khoản vay kỳ hạn 60 tháng.
- Ưu tiên mở rộng nhóm khách hàng chất lượng: Tăng tỷ trọng cấp tín dụng cho Grade A và B, đặc biệt là những khách hàng có DTI dưới 15% và lựa chọn kỳ hạn 36 tháng nhằm cải thiện chất lượng danh mục.
- Điều chỉnh chính sách Risk-based Pricing: Tái cấu trúc mô hình định giá theo mức độ rủi ro thực tế, đảm bảo lãi suất phản ánh đúng xác suất tổn thất và khả năng sinh lời của từng phân khúc.
- Nâng cấp quy trình thẩm định tín dụng: Bổ sung tiêu chí đánh giá dòng tiền thực tế và khả năng trả nợ, thay vì phụ thuộc chủ yếu vào lịch sử tín dụng. Đồng thời, thắt chặt thẩm định mục đích vay.
- Triển khai kế hoạch cải thiện theo hai giai đoạn: Trong 30 ngày, tập trung giảm tổn thất ở nhóm DTI cao, Grade E–G và thu nhập 35.000–40.000 USD. Trong 90 ngày, tối ưu lãi suất, mở rộng nhóm Grade A–B và hướng đến Bad Rate dưới 15%, đồng thời đưa Cohort-based Net Return về mức dương.
Chia sẻ cảm nhận trong quá trình học cùng ACE và làm dự án
Sau khóa học thì mình cũng cải thiện hơn về khả năng đọc hiểu, làm sạch phân tích data, cũng chưa thể khẳng định mình đã giỏi hơn trước nhưng mà hiện tại mình hiểu data nhiều hơn trước, đó cũng là một sự khác biệt sau khi học với cô Alice. Mình xin gửi lời cảm ơn đến cô Alice, cô Kim đã rất nhiệt tình hỗ trợ mình trong quá trình học, cũng như gửi lời cảm ơn đến đội ngũ ACE Academy đã giúp đỡ mình trong quá trình học tập ạ.
Các khoá học bạn đã tham gia
Nâng tầm kỹ năng phân tích dữ liệu và giải quyết vấn đề kinh doanh thực tế. Tạo báo cáo và Dashboard chuyên nghiệp bằng Excel và Power BI chỉ trong 6 ngày.
Thành thạo nghệ thuật xây dựng báo cáo và thuyết trình “chuẩn Consulting”. Nội dung được xây dựng từ chương trình đào tạo nội bộ của các công ty tư vấn hàng đầu thế giới và các trường Đại học Top 1% Thế giới.
Master tất tần tật kỹ năng xử lý và phân tích dữ liệu kinh doanh và tài chính với Excel. Tạo Dashboard chuyên nghiệp cùng Power Query & Power Pivot với chương trình đào tạo “tinh gọn” độc quyền.
Từ tư duy đến kết quả
các
Project Business Case thực tế
Các dự án phân tích và giải Business Case thực tế từ các bạn học viên xuất sắc nhất tại ACE. Đây là những project được đánh giá cao bởi mentor và doanh nghiệp nhờ tính logic, rõ ràng và khả năng ứng dụng.

Tối Ưu Hóa Chuỗi Cung Ứng Colorbar Từ Phân Tích Dữ Liệu
Nguyễn Ngọc Khánh Vy
Data Analysis For Business Professional và Data Storytelling Mastery

Xây Dựng Chiến Lược Nội Dung Facebook Hiệu Quả
Dương Nhã Văn
Data Analysis For Business Professional và Data Storytelling Mastery

Phân tích kinh doanh và chiến lược phát triển kênh bán lẻ cho ngành Thời trang
Đỗ Nhã Văn
Data Analysis For Business Professional và Data Storytelling Mastery
Muốn có một portfolio xịn như các bạn mình?
Dự án bạn vừa xem là minh chứng cho việc: ai cũng có thể làm được, miễn là có đúng phương pháp và gặp “đúng người” dẫn dắt.
Các bạn đến với ACE đa phần đều chưa biết nhiều về dữ liệu, hoặc biết rồi nhưng vẫn “sợ số”. Nếu bạn cũng vậy, thì sao lại không thử đi cùng ACE vài buổi để thấy ngay khác biệt?
Nhắn ngay cho ACE background của bạn để ACE có cơ hội đồng hành với bạn trên hành trình phát triển sự nghiệp sắp tới nhé.